AUTO TEST
28 de Septiembre de 2026De las camionetas a los drones: la industria automotriz vuelve a mirar hacia la defensa
La industria automotriz occidental está encontrando en el aumento del gasto militar una inesperada fuente de negocios. Ford, General Motors, Renault, Volkswagen y otros fabricantes aprovechan camionetas, fábricas, ingeniería y cadenas de suministro para entrar en una industria que habían abandonado hace décadas.
Compartir
EN RESUMEN: PUNTOS CLAVE
- Las automotrices occidentales están utilizando plataformas comerciales, plantas ociosas y capacidad industrial existente para responder al aumento de la demanda militar.
- General Motors, Ford y Jaguar Land Rover compiten por contratos militares con versiones adaptadas de vehículos que ya producen, mientras Volkswagen y otros fabricantes reconvierten activos industriales.
- La defensa puede abrir nuevos negocios, pero no sustituirá al automóvil como actividad principal: incluso en GM, el negocio militar proyectado seguirá representando menos del 1% de los ingresos del grupo.
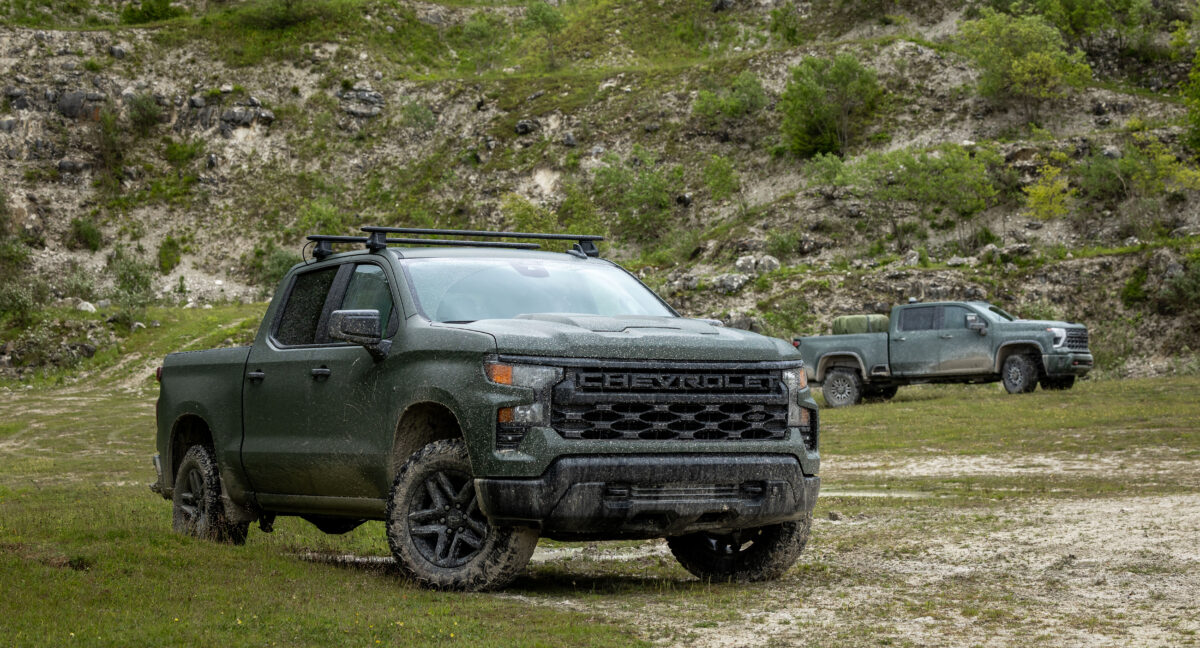
Hay una escena que habría resultado extraña hace algunos años: una camioneta Chevrolet Silverado, concebida originalmente para transportar carga, remolcar maquinaria o recorrer largas distancias por carretera, aparece ahora como candidata para equipar a las Fuerzas Armadas británicas.
No es una excepción anecdótica. Es parte de un movimiento industrial mucho mayor.
Los fabricantes occidentales de automóviles están volviendo a mirar hacia la defensa. No necesariamente para fabricar tanques o misiles, sino para poner a trabajar activos que ya poseen: camionetas, vehículos todoterreno, motores, electrónica, proveedores, ingenieros, plantas y cadenas logísticas.
El fenómeno ocurre mientras el mercado automotor enfrenta una combinación incómoda: menor crecimiento, presión sobre los márgenes, capacidad industrial sobrante y una competencia china cada vez más agresiva.
Al mismo tiempo, los gobiernos occidentales están abriendo una chequera considerablemente mayor para defensa. Según la OTAN, los países europeos de la Alianza y Canadá aumentaron casi 20% su gasto militar en términos reales durante 2025 frente a 2024. El compromiso adoptado en La Haya contempla llegar a una inversión equivalente al 5% del PIB anual en defensa y ámbitos relacionados para 2035.
La pregunta, entonces, dejó de ser si existe dinero disponible. La pregunta industrial es quién tiene capacidad para fabricarlo todo.

¿Por qué las automotrices están mirando nuevamente hacia la defensa?
La respuesta tiene menos de épica militar que de economía industrial. Durante décadas, buena parte de los grandes fabricantes de automóviles se alejó de los contratos militares. El automóvil comercial ofrecía volúmenes gigantescos, procesos estandarizados y una cadena de proveedores optimizada para fabricar miles de unidades.
Pero esa misma maquinaria industrial puede convertirse en un activo estratégico cuando los gobiernos necesitan aumentar rápidamente su capacidad de producción.
El caso de Estados Unidos resulta especialmente ilustrativo. General Motors espera que su división de defensa genere unos US$700 millones durante 2026 y que crezca alrededor de 30% anual durante varios años. Incluso con esa expansión, Reuters calcula que alcanzaría aproximadamente US$1.500 millones en 2029, frente a US$185.000 millones de ingresos del grupo en 2025.
La defensa, por lo tanto, no aparece como sustituto del automóvil. Es más bien una segunda vía para utilizar capacidades que el negocio tradicional ya no ocupa completamente.
El mismo razonamiento explica por qué la industria está poniendo sus ojos en las plantas subutilizadas.
Una fábrica automotriz vacía es un activo caro que pierde valor mientras permanece detenida. Para un fabricante de vehículos militares que necesita aumentar capacidad, en cambio, puede representar infraestructura disponible, trabajadores capacitados, conexiones logísticas y equipamiento que evita años de construcción.
La guerra, en este caso, no está cambiando solamente los productos. Está cambiando el valor económico de las fábricas.
¿Qué tienen las camionetas que interesa a los ejércitos?
Ford, General Motors y Jaguar Land Rover están participando en la competencia por un contrato del Ministerio de Defensa británico valorado en unos £900 millones, inicialmente para alrededor de 3.000 vehículos.
La fórmula resulta reveladora porque ninguno necesita partir desde una hoja en blanco.
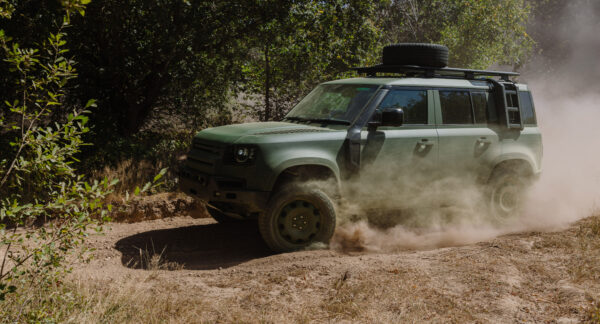
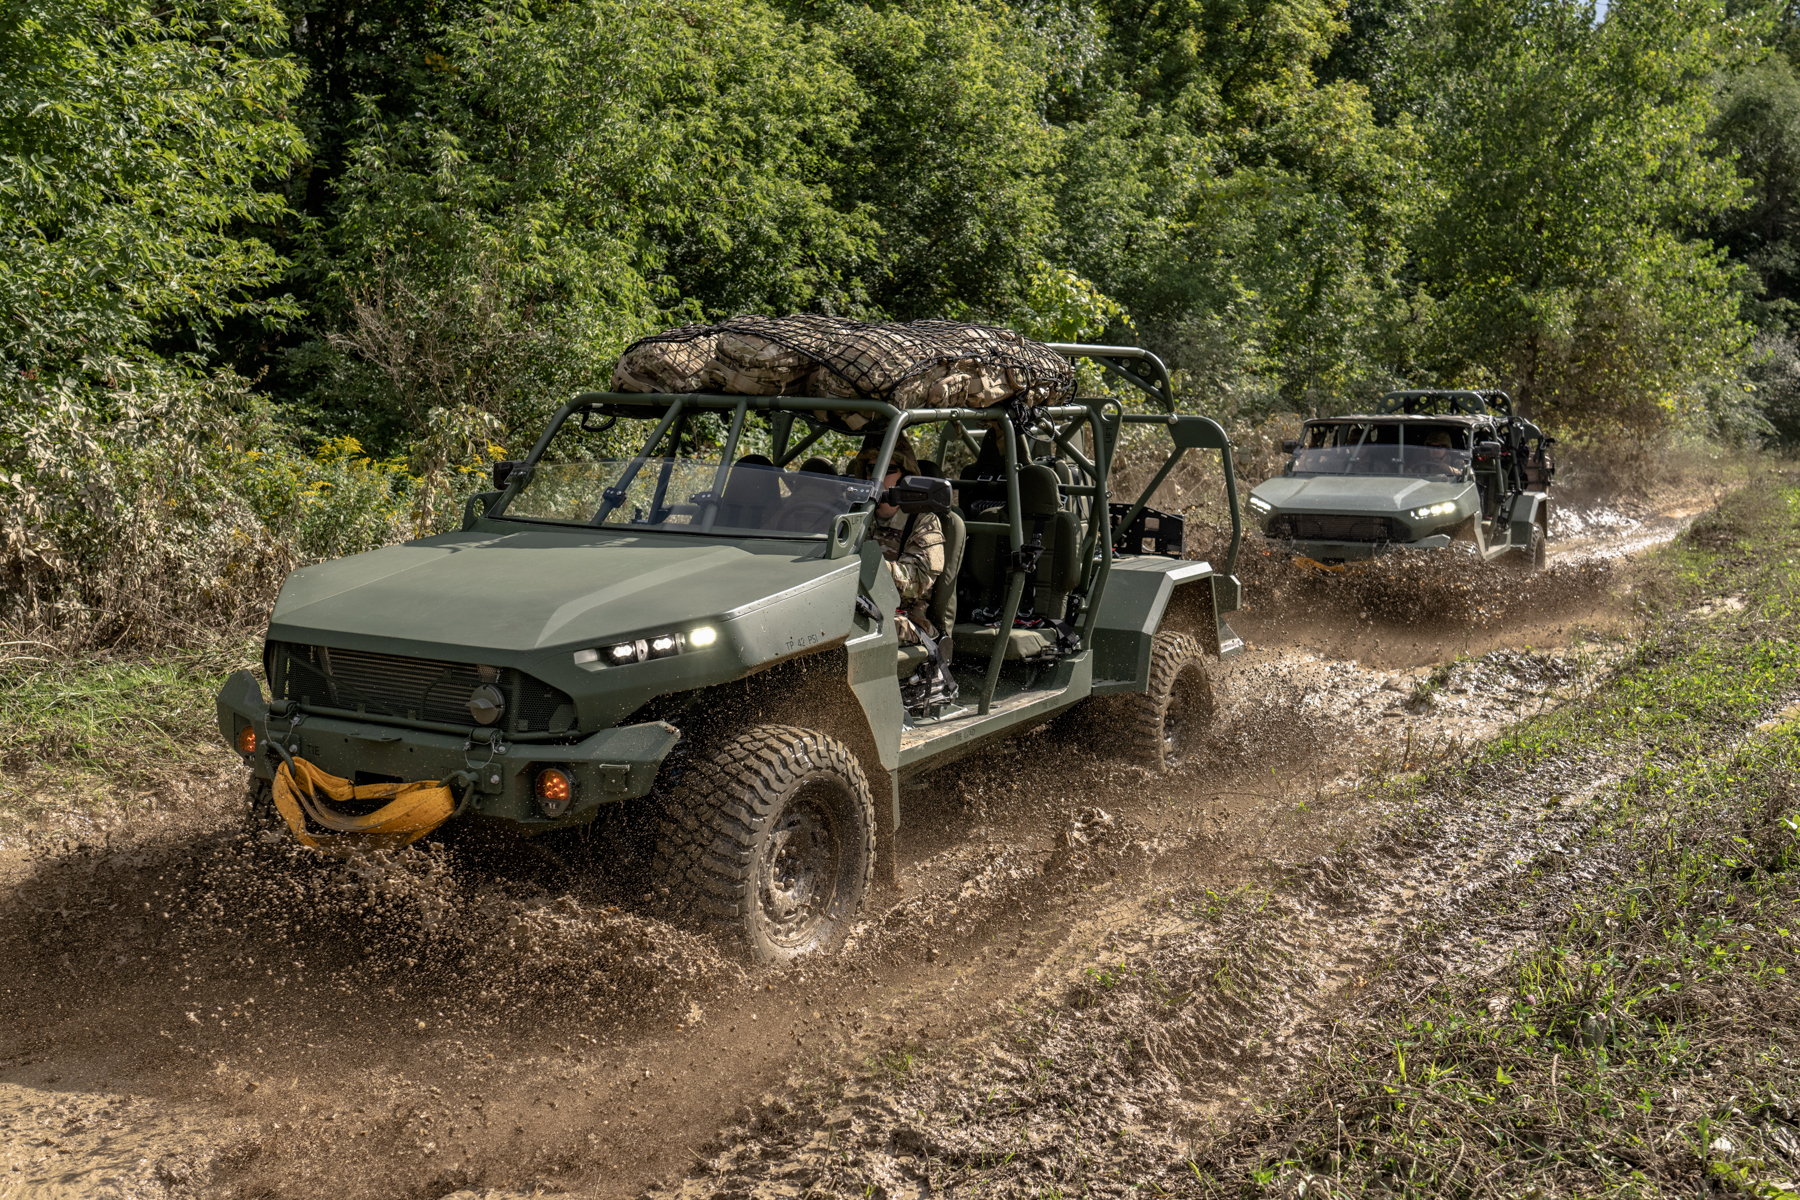
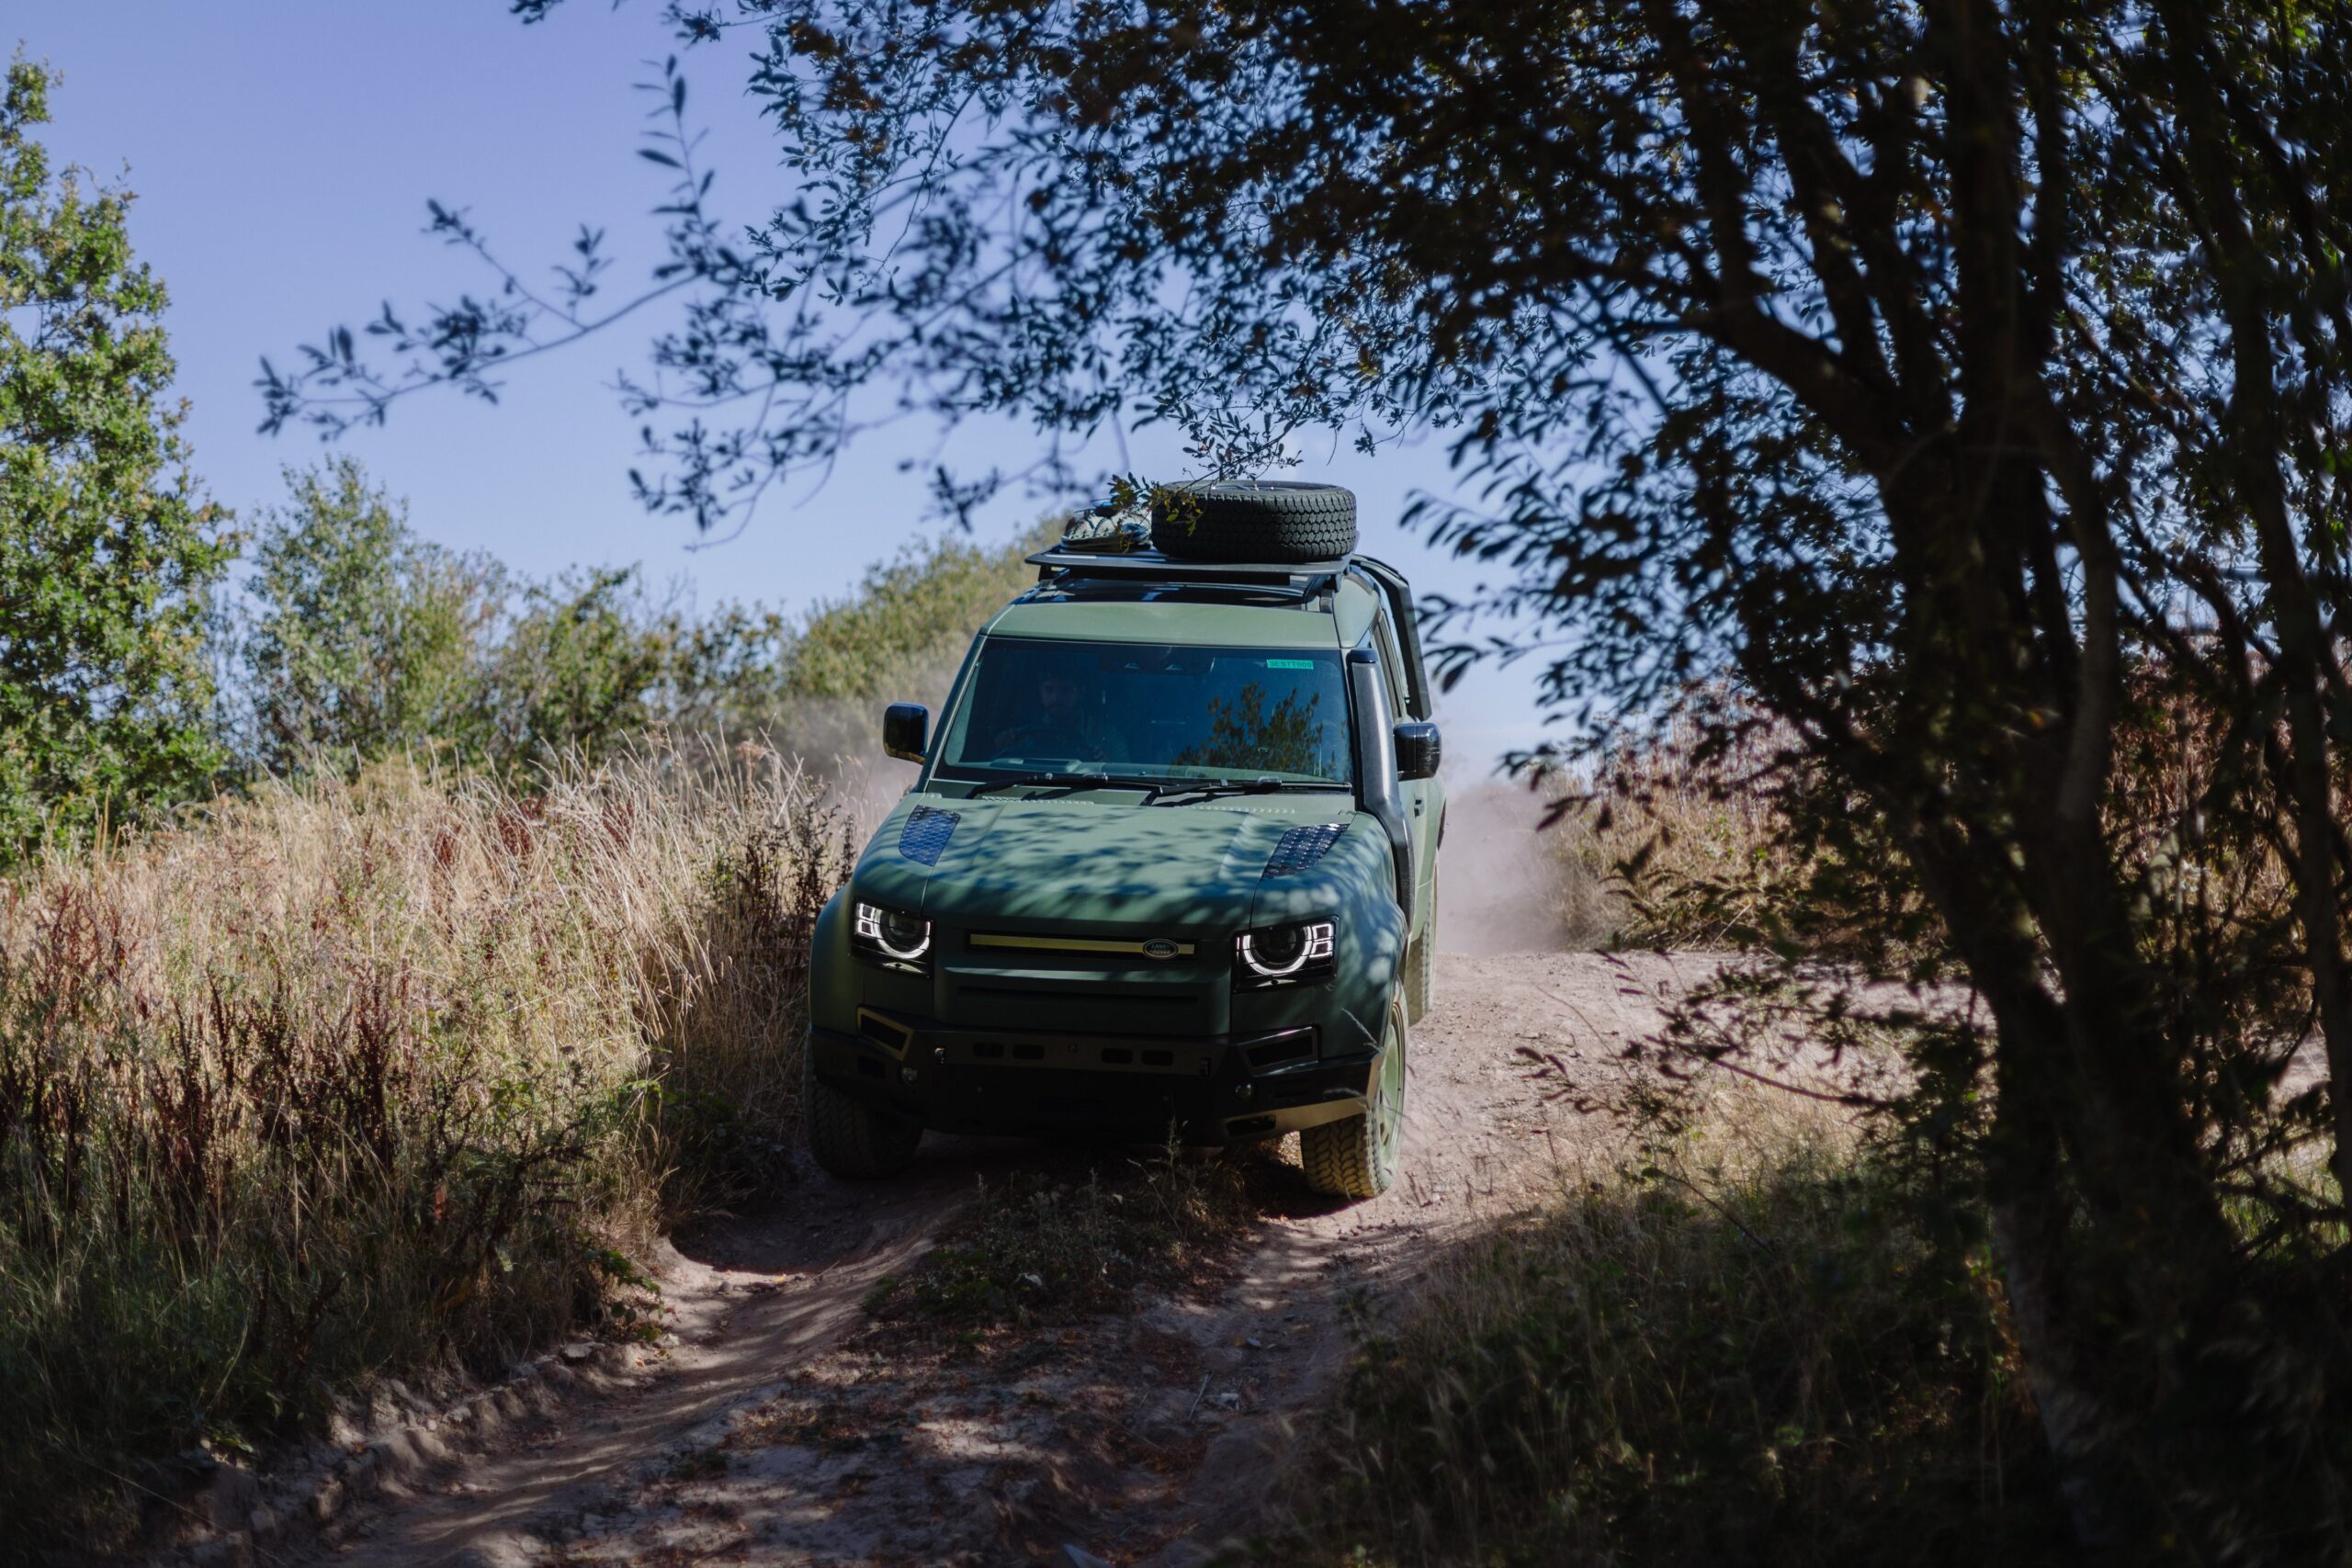
Ford presenta la Ranger. General Motors propone versiones modificadas de la Silverado, además del Infantry Squad Vehicle derivado de la Chevrolet Colorado. Jaguar Land Rover participa con el Defender.
El atractivo está en que son vehículos que ya existen.
GM, por ejemplo, explica que el Silverado HD puede ofrecer hasta 9.997 kg de capacidad de remolque y 1.860 kg de carga útil en su configuración 2500HD. En la versión 3500HD, la capacidad de carga supera las dos toneladas. El fabricante también destaca un espacio de carga capaz de transportar pallets utilizados por las fuerzas de la OTAN.
No significa que una camioneta comercial pueda entrar directamente en un teatro de operaciones como si fuera a buscar provisiones al supermercado.
La plataforma debe ser modificada, integrada, homologada y adaptada a las exigencias militares. Allí aparecen socios especializados como BAE Systems y NP Aerospace, que aportan conocimientos de integración, protección y cumplimiento de requisitos militares.
La fórmula es una suerte de matrimonio industrial: la automotriz aporta volumen y producción; la empresa de defensa aporta la adaptación militar.
GM lo está formalizando mediante Team LionStrike, una alianza con BAE Systems y NP Aerospace para competir por el programa británico de vehículos de movilidad ligera.
El Ministerio de Defensa británico, además, está reemplazando progresivamente una flota de miles de Land Rover que llevaba décadas en servicio. El programa Light Mobility Vehicle busca precisamente una nueva generación de vehículos ligeros, con las primeras unidades previstas para esta década.
La oportunidad para las automotrices resulta evidente: fabricar un vehículo que ya saben producir es considerablemente distinto de desarrollar desde cero una plataforma militar completamente nueva.

De la línea de montaje al campo de batalla
Aquí aparece uno de los aspectos más interesantes de la reconversión. La industria automotriz sabe fabricar a gran escala. Esa capacidad es precisamente uno de los recursos que hoy busca la industria de defensa.
En junio, General Motors y Lockheed Martin anunciaron una colaboración para combinar la experiencia de la segunda en sistemas de defensa con las capacidades industriales de GM en manufactura de alto volumen. El objetivo incluye explorar nuevas capacidades de producción y fortalecer las cadenas de suministro militares.
La asociación produjo rápidamente un resultado concreto. Hace pocos días, medios de prensa informaron que GM Defense entregó a Lockheed Martin el primer lote de componentes destinados a los interceptores PAC-3 MSE del sistema Patriot, apenas 22 días después de la firma del acuerdo de fabricación.
El dato importa por una razón que va más allá de GM. En una industria militar acostumbrada históricamente a series relativamente pequeñas y procesos altamente especializados, la capacidad de fabricar rápidamente grandes cantidades se ha convertido en un activo estratégico.
Las guerras recientes han demostrado que la tecnología sofisticada no elimina la necesidad de volumen. Misiles, drones, vehículos y municiones pueden consumirse a una velocidad que las cadenas industriales tradicionales de defensa no siempre están preparadas para sostener.
La industria automotriz conoce precisamente ese problema desde otro ángulo: producir millones de componentes idénticos, controlar proveedores y reducir tiempos de fabricación.
Es una experiencia que ahora puede tener valor militar.
¿Es más rentable fabricar armas o vender las fábricas?
Curiosamente, la respuesta puede estar en una tercera alternativa.
Reuters señala que analistas de la industria consideran que vender plantas automotrices subutilizadas a fabricantes de defensa puede ser una de las oportunidades más claras del actual proceso.
Stellantis planea vender una fábrica canadiense inactiva al fabricante de vehículos blindados Roshel. En Alemania, Volkswagen acordó vender su planta de Osnabrück a Aurelius Capital y al estado de Baja Sajonia para desarrollar un proyecto relacionado con soluciones de seguridad y defensa junto con Rafael Advanced Defense Systems.
La diferencia es importante. Convertir una línea de montaje de automóviles para fabricar equipamiento militar puede parecer una solución lógica, pero las arquitecturas industriales no siempre son compatibles. Una fábrica diseñada para ensamblar miles de automóviles puede ser demasiado grande o demasiado rígida para fabricar componentes militares específicos.
Los proveedores, en cambio, pueden tener una ventaja. Sus plantas suelen ser más pequeñas y flexibles, y muchas producen componentes que pueden adaptarse a programas militares con inversiones relativamente acotadas.
El ejecutivo de Valeo Christophe Perillat señaló que el mercado de defensa ofrece crecimiento y márgenes superiores al negocio automotor tradicional. Forvia, por su parte, está explorando oportunidades militares utilizando capacidad productiva existente y transfirió una fábrica alemana, junto con unos 300 trabajadores, a General Dynamics.
La reconversión, por tanto, no necesariamente significa pintar una fábrica de verde militar y comenzar a producir vehículos blindados. A veces significa simplemente encontrar otro comprador para una capacidad que la industria automotriz ya no necesita.
Renault demuestra que el salto puede ser mucho más grande
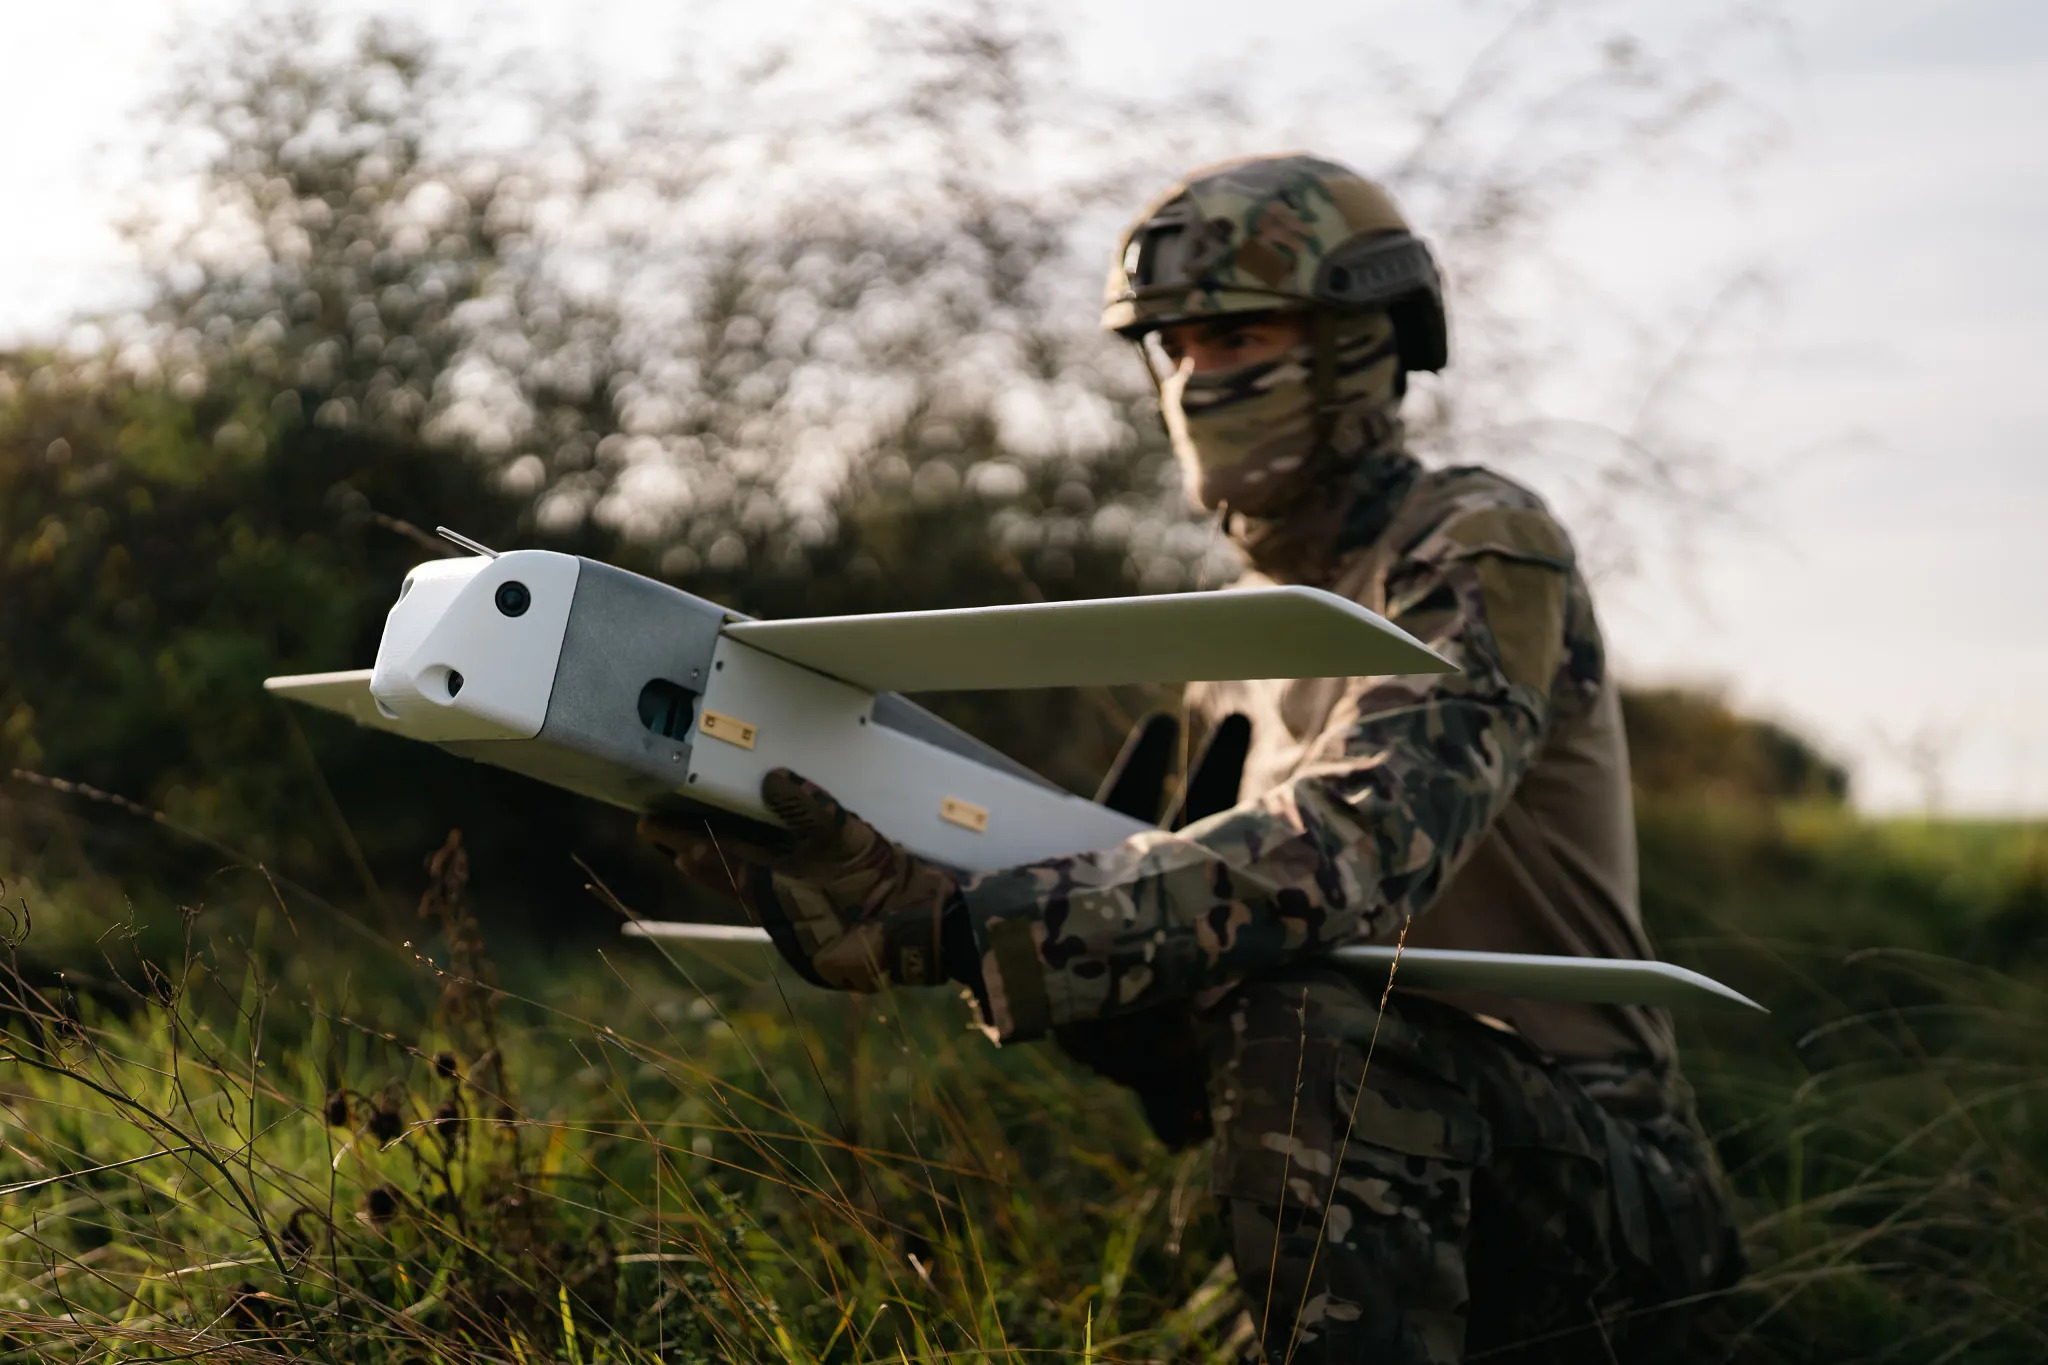
El caso de Renault muestra hasta dónde puede llegar esta lógica. En junio de 2026, Renault Group y Thales anunciaron una asociación para industrializar el dron TOUTATIS, un sistema de munición merodeadora destinado a las Fuerzas Armadas francesas.
La contribución de Renault no consiste en convertirse en fabricante integral de sistemas de armas. Su especialidad está en algo que conoce desde hace décadas: industrializar.
Renault señala que sus ingenieros ayudaron a rediseñar la arquitectura del sistema para reducir 20% el número de componentes y 40% los elementos de fijación, con el objetivo de facilitar una fabricación a gran escala.
La meta anunciada es comenzar la producción en 2027 y alcanzar una capacidad de 1.000 unidades mensuales desde el primer año.
La paradoja es interesante: una empresa dedicada a fabricar automóviles puede aportar al sector militar algo que no necesariamente tiene que ver con armas. Puede aportar métodos industriales.
Es la misma razón por la que la industria automotriz resulta atractiva para gobiernos que buscan reconstruir capacidad productiva: sabe diseñar para fabricar, reducir costos, administrar cadenas de proveedores y aumentar rápidamente los volúmenes.

¿Qué está cambiando realmente en la industria?
El fenómeno tiene una dimensión geopolítica evidente, pero también una explicación empresarial.
China se ha convertido en un competidor cada vez más fuerte para los fabricantes occidentales. Marcas como BYD y Geely han ganado terreno en China y expanden su presencia internacional, mientras varios fabricantes tradicionales enfrentan plantas con menor utilización y presión sobre sus márgenes.
La defensa ofrece un mercado distinto, financiado principalmente por gobiernos y con ciclos de contratación diferentes. Pero sería un error imaginar que las automotrices están encontrando aquí una salida mágica.
Los propios ejecutivos y analistas consultados por Reuters son bastante más cautos. Vanessa Jeffriess, analista automotriz de Jefferies, sostuvo que las oportunidades tendrán un impacto financiero limitado frente al tamaño de los grupos.
El ejemplo de GM vuelve a poner los pies sobre la tierra: incluso un crecimiento militar de 30% anual dejaría ese negocio como una fracción pequeña del gigante automotor.
En JLR ocurre algo parecido. La compañía fabrica más de 100.000 Defender al año y su estrategia no apunta a convertirse en un contratista militar generalista. Mark Cameron, responsable de JLR North America y exjefe de la marca Defender, ha planteado que el negocio principal sigue siendo fabricar vehículos.
Ese límite resulta importante. La industria automotriz no está abandonando los automóviles para fabricar armas. Está buscando nuevas formas de utilizar ingeniería, capacidad industrial y activos físicos en un escenario donde los negocios tradicionales enfrentan una presión inédita.
La guerra también está cambiando el automóvil
La frontera entre la industria automotriz y la defensa se está haciendo menos nítida.
Durante buena parte del siglo XX, esa relación era evidente. Las grandes automotrices estadounidenses fabricaron camiones, motores, vehículos militares y componentes durante la Segunda Guerra Mundial. General Motors recuerda que fue uno de los principales proveedores de las fuerzas estadounidenses durante ese conflicto.
Después vino una larga etapa en que la industria militar se especializó y los fabricantes de automóviles regresaron a su negocio principal.
Ahora la dirección vuelve a invertirse, aunque de manera mucho más selectiva.
La diferencia es que el campo de batalla contemporáneo ya no demanda solamente grandes plataformas blindadas. También necesita drones, vehículos ligeros, sistemas autónomos, sensores, componentes electrónicos, logística y capacidad de producción rápida.
Eso abre espacios para industrias que hasta hace poco parecían completamente ajenas a la defensa.
La OTAN, de hecho, está promoviendo mecanismos para conectar capacidad fabril disponible con necesidades de producción militar. Su llamado NATO Engine busca precisamente vincular capacidad industrial existente y facilitar la cooperación entre empresas europeas, canadienses y estadounidenses.
El concepto resulta casi calcado de una lógica automotriz: si existe capacidad instalada, conocimiento y una cadena de proveedores, ¿por qué construir todo desde cero?
¿Quién gana con esta nueva convergencia industrial?
La respuesta todavía está abierta. Para los gobiernos, la ventaja potencial está en recuperar capacidad industrial y reducir la dependencia de un número limitado de contratistas especializados. En cambio, para las automotrices, puede significar nuevos contratos, utilización de fábricas y diversificación de ingresos.
Para los proveedores, puede abrir un mercado con mejores márgenes que el automóvil tradicional.
Pero existe también un límite estructural: fabricar una camioneta militar no convierte automáticamente a una automotriz en una empresa de defensa. La protección balística, los sistemas de comunicaciones, la integración de armamento, la certificación militar y el soporte durante décadas requieren conocimientos específicos.
Por eso, el modelo que está emergiendo parece menos parecido a una reconversión total que a una red industrial compartida.
Un fabricante aporta la plataforma. Otro aporta la protección. Otro integra los sistemas. Un proveedor fabrica componentes. Una planta automotriz entrega capacidad instalada. El Estado financia y compra.
La vieja fábrica de automóviles deja así de ser solamente una fábrica de automóviles.
En un mundo donde las naciones occidentales han decidido aumentar fuertemente el gasto militar, la capacidad industrial vuelve a adquirir un valor estratégico que parecía olvidado.
Y quizás esa sea la verdadera noticia.
No que Ford vaya a fabricar tanques, ni que Renault haya abandonado los autos por los drones. La transformación más profunda es que, después de décadas de especialización, la industria occidental vuelve a descubrir que fabricar rápido, barato y a gran escala también puede ser una capacidad de defensa.
El automóvil sigue siendo el negocio central. Pero en tiempos de fábricas ociosas, competencia china y presupuestos militares en expansión, tener una gran fábrica puede volver a ser, literalmente, un asunto de seguridad nacional.
Preguntas frecuentes
¿Las automotrices están abandonando la fabricación de autos para producir armamento?
No. La evidencia disponible muestra una diversificación selectiva. Los fabricantes utilizan plataformas, plantas, ingeniería o cadenas de suministro existentes para participar en determinados programas militares.
¿Qué vehículos civiles están siendo adaptados para uso militar?
Ford participa con la Ranger, General Motors con versiones de Silverado y Colorado, y Jaguar Land Rover con el Defender en programas militares británicos. Las plataformas requieren modificaciones e integración especializada.
¿Renault se está convirtiendo en una empresa de defensa?
Renault Group ha dicho que mantiene su foco en el negocio automotor. Su asociación con Thales utiliza capacidades de ingeniería e industrialización para fabricar componentes estructurales de drones militares a gran escala.