Negocios
14 de Octubre de 2026Presidente de Renta 4 por MK4: “No tiene por qué ser ambicioso pensar que Chile podría convertirse en un centro financiero regional”
En conversación con The Clinic, Juan Carlos Ureta aborda las oportunidades que ve para Chile ante el avance de la inteligencia artificial y la demanda por minerales críticos, y sugiere reducir la permisología. Valora los pasos que está dando el gobierno con la reforma al mercado de capitales y la invariabilidad tributaria: "si el gobierno chileno está diciendo que quiere dar seguridad, eso suena muy bien. Lamentablemente, de otros países no se puede decir lo mismo".
Compartir
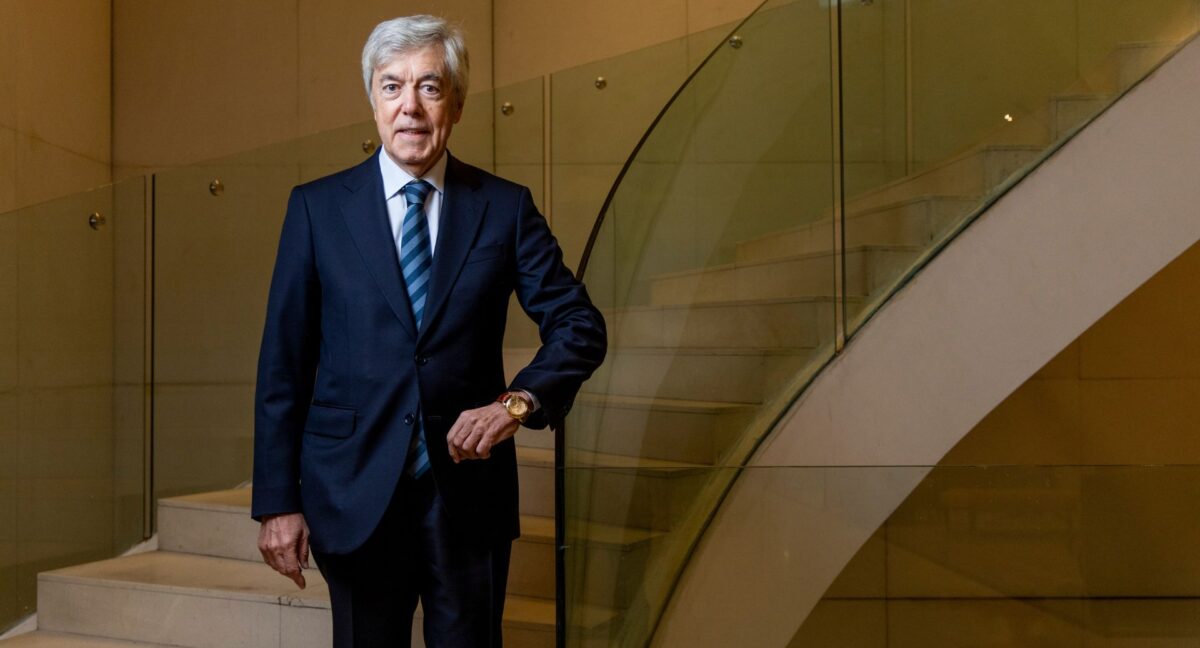
El presidente y fundador de la principal corredora de bolsa española Renta 4, Juan Carlos Ureta, estuvo en Chile y su visita coincidió con el despliegue del segundo hito del programa económico del Gobierno, tras el despacho de la megarreforma, que apunta a profundizar el mercado de capitales y ampliar el acceso a la casa propia (MK4).
En entrevista con The Clinic, Ureta abordó las señales que está enviando Chile a los mercados internacionales y las condiciones que necesita para atraer nuevas inversiones. También plantea que el país podría convertirse en un hub financiero -uno de los ejes principales del MK4- y sugiere qué cambiar para avanzar en esa dirección: “No tiene por qué ser ambicioso pensar que Chile podría convertirse en un centro financiero regional. No hay motivos para que no lo sea. Hay que poner los elementos necesarios para que eso ocurra”.
El avance de la inteligencia artificial abre, a juicio de Ureta, una oportunidad para Chile por la demanda de minerales críticos de parte de esta industria, y ve espacio para que el país vuelva a crecer de la mano de la inversión. “Hay un tema con lo que llaman aquí la permisología. Sé que el actual gobierno ha establecido un sistema para agilizarla, lo que va en buena dirección. Eso es lo más importante: que realmente el tema minero no tenga ese tipo de trabas. A partir de ahí, Chile lo tiene todo, tiene la materia prima, las empresas mineras funcionan bien, fuera del problema de la permisología, no veo ningún otro elemento necesario”.
En paralelo, adelanta que el desafío en Chile para la firma que también está presente en Perú y Colombia, es ampliar el equipo y seguir creciendo en gestión de patrimonios: “Hemos lanzado el Fondo Renta 4 Acciones de Chile. Hay que recordar que llevamos mucho tiempo en el top del ranking de carteras de acciones. Estamos entrando con acuerdos con gestoras de capital privado, y luego, queremos entrar en el mercado de finanzas corporativas, de empresas”.
“Las señales van en la dirección correcta”
—¿Cómo evalúa actualmente la situación de Chile? ¿Qué señales está mostrando el país a los mercados extranjeros?
—La economía sigue arrastrando una cierta inercia de crecimiento bajo, que no ha cambiado. Ha habido circunstancias especiales como la guerra de Irán, el encarecimiento del petróleo, y una cierta contracción en el crecimiento de China y de Asia, en general. En cuanto a expectativas, hemos oído al nuevo gobierno, hace poco en el Chile Day en España y luego en Londres, y la verdad fue muy positivo. En Renta 4 creemos que el enfoque es el correcto, la inversión internacional está apreciando una vuelta de Chile a la política económica de fomentar el crecimiento vía inversión y mercado de capitales. Creemos firmemente que ese es el camino -lo hemos dicho todos estos años desde que empezamos a venir a Chile-, lo importante es que se empiecen a ver algunas señales más positivas en la propia economía. Las cosas no cambian de un día para otro, pero las señales van en la dirección correcta.
—¿Chile podría perder terreno frente a otros países de la región que están impulsando una mayor apertura de sus mercados y políticas orientadas a atraer inversión?
—No, creo que no. Los mercados de capitales han crecido mucho, están teniendo una potencia de financiación desconocida en la historia. Ocurre que el mercado también es muy selectivo y financia a quien cree que lo está haciendo bien. No hay un problema de escasez de capital en este momento, hay un problema más bien de que ese capital es muy selectivo. Si creen que Chile, por ejemplo, lo está haciendo bien en temas de energía, de permisos, etc., las hiperescaladoras van a invertir aquí. Lo han hecho ya, pero van a invertir más y no van a dejar de invertir por eso, en Brasil o en Sao Paulo.
—Recientemente se despachó la reforma tributaria que contempla, entre otros puntos, una rebaja del impuesto corporativo e invariabilidad tributaria. ¿Qué le parecen estas medidas?
—Las dos cosas son muy buenas, todo lo que sea rebaja de impuestos de sociedades es muy bueno. La llamada invariabilidad tributaria, en el fondo, es estabilidad y seguridad jurídica. Cuando estamos hablando de un ciclo inversor como el que tenemos en el mundo, con inversiones en IA, en energía, en seguridad y defensa, en otra serie de temas, que son inversiones a 20, 30 y 40 años, lo que se quiere es un poco de seguridad. Por tanto, si el gobierno chileno está diciendo que quiere dar seguridad, eso suena muy bien, es algo muy importante. Lamentablemente, de otros países no se puede decir lo mismo. Hay mucha inseguridad y es un problema.
“Hace falta promover más la inversión institucional”
—¿Cómo observa usted el mercado de capitales en Chile?
—Lo primero que hay que entender, y lo está entendiendo bien el gobierno, es que los mercados de capitales van a jugar un rol absolutamente clave en el futuro de la economía, no sólo financiando, sino también configurando la economía, es decir, diciendo dónde quiero financiar. El mercado de capitales chileno tiene unas bases de seguridad que no están mal, pero es necesario fomentarlas. Hay que introducir elementos como la tokenización, por ejemplo, y otros que hagan que el mercado se dinamice mucho más.
—¿En qué elementos está pensando?
—Hace falta promover más la inversión institucional. Durante varios años, Chile tenía un gran sistema de inversión institucional, que son los fondos de pensiones. Lamentablemente ha habido pasos atrás en los últimos años, y ahora parece que el nuevo gobierno quiere volver a impulsarlo. Eso es muy bueno. En todos los países en que hay un buen sistema de mercado de capitales es porque hay buenos sistemas de fondos de pensiones detrás porque son un stock de ahorro necesario para financiar proyectos de inversión de largo plazo, que es donde realmente hace falta. También hace falta seguir promoviendo la cultura financiera de inversión.
—¿A qué se refiere, concretamente?
—En Renta 4 creemos que no solo hay que popularizar la inversión, sino normalizar la inversión, que el ahorro no se quede en algunas colocaciones que no son productivas para la economía, sino que vaya donde la economía lo necesita. Hace falta una cultura de inversión en Chile, una básica, no hablamos de nada sofisticado ni muy complejo. Hay que promover en las empresas una cultura que les permita entender que en los mercados de capitales, tanto públicos -bolsa y bonos- como privados -venture capital y crédito directo-, existe una palanca financiera muy potente para compañías que a veces son pequeñas o medianas, o incluso de nueva creación. Promover que las empresas tengan esa cultura de abrirse al mercado, porque a veces las propias empresas no quieren abrirse al mercado, por ahí va la reforma que quiere impulsar el gobierno. Es muy necesaria.
—¿Chile podría transformarse en un centro financiero regional o es un objetivo un poco ambicioso todavía?
—No creo que sea ambicioso. De la misma forma que Chile se ha convertido en un hub de inteligencia artificial con las hiperescaladoras, no tiene por qué ser ambicioso pensar que Chile podría convertirse en un centro financiero regional. No hay motivos para que no lo sea. Hay que poner los elementos necesarios para que eso ocurra: ampliar el mercado, dar facilidades, promover los fondos institucionales y también la apertura hacia instrumentos como todo el mercado de opciones, el mercado de private equity y el mercado de venture capital.
Al final, ¿por qué algo se convierte en un centro financiero regional? Cuando hay una industria financiera establecida que le da confort al inversor, este prefiere invertir en ese centro. ¿Por qué Londres es un mercado financiero? Porque tiene una capacidad de personas conocedoras y de firmas financieras establecidas, tanto bancos como brókeres y gestoras de patrimonio. Eso es lo que hay que atraer. Al final, si se logra eso, se convierte de forma natural en un centro financiero regional. Hoy por hoy, creo que Chile podría ser un candidato.
“No veo que la inflación vaya a ser un problema a mediano o largo plazo”
—En cuanto a las tasas de largo plazo, ¿cuál es el escenario que estamos enfrentando?
—Un ciclo inversor tan fuerte como el que tenemos, requiere muchos capitales, y cuando hay mucha demanda de capital y la oferta no ha crecido, lógicamente el precio sube. Por ello, vamos a tener que acostumbrarnos a tasas más altas de largo plazo. En tipos cortos, vamos a ver qué hacen los bancos centrales, y probablemente vamos a volver a un escenario de tasas por debajo o al nivel de la inflación.
—¿Las tasas largas no anticipan mayor inflación?
—Al final, en el corto plazo, la inflación ahora está más conectada con la guerra de Irán, que conecta con el petróleo: si el petróleo baja, baja la inflación, y si el petróleo sube, subirá la inflación. A corto plazo, esa es la principal variable y no la controla el Banco Central. A largo plazo, creo que la revolución de la IA es más bien deflacionista y, por tanto, va a bajar la inflación a mediano o largo plazo. No veo que la inflación vaya a ser un problema a mediano o largo plazo.