
Negocios
20 de Octubre de 2026Las cartas de las AFP a sus afiliados tras el desplome del Fondo E: Habitat calcula el impacto en las pensiones y otras anticipan recuperación en octubre
Habitat señaló que para una pensión de $500.000, la caída del fondo E en retiro programado, sería de $490.900 para el caso de un hombre de 65 años. En tanto, Capital, ProVida y PlanVital aseguraron mejores resultados en octubre. Cuprum se refirió solo a los factores. Modelo y Uno no se sumaron a esta estrategia.
Compartir
Ante el complejo momento que atraviesan por las sustantivas pérdidas de los fondos D y E, las Administradoras de Fondos de Pensiones (AFP) decidieron implementar una estrategia de acercamiento a sus usuarios, mediante el envío masivo de correos electrónicos firmados por las empresas, no por algún ejecutivo.
En ellos, indistintamente se han explicado los factores detrás de los resultados de estos fondos y se entregaron antecedentes sobre su evolución.
Habitat, Capital, ProVida, Cuprum y PlanVital optaron por esta vía de entregar información a todos los afiliados, independiente del fondo en que estaban invertidos sus ahorros. Por otro lado, AFP UNO y Modelo no se han plegado a esta estrategia de relacionamiento. The Clinic intentó obtener una versión sobre este punto y no han respondido.
Cabe recordar que este martes, la Superintendencia de Pensiones abrió un procedimiento sancionatorio para determinar si las gestoras incumplieron sus deberes de lealtad y diligencia en operaciones que afectaron a ambos fondos.
Habitat se atrevió con cifras
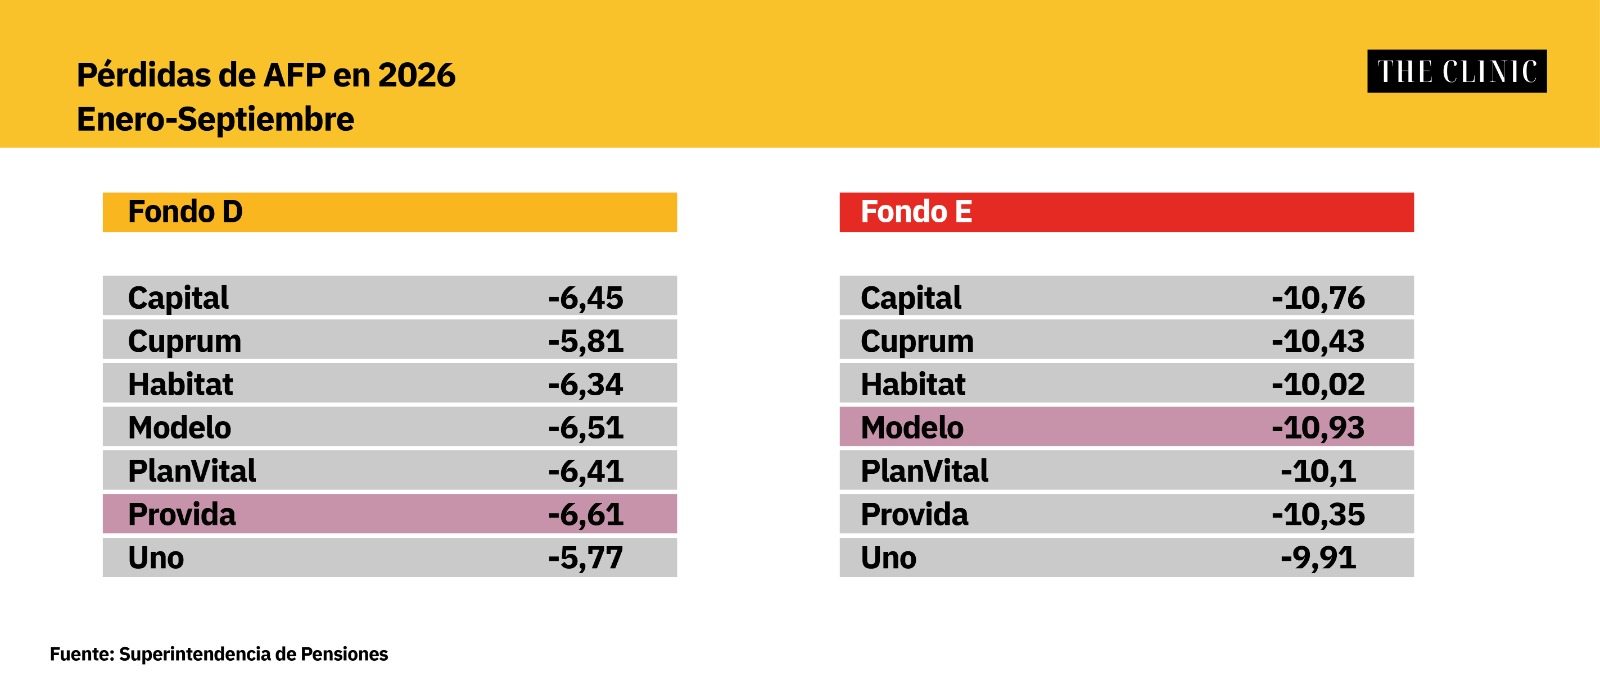
A septiembre, AFP Habitat registraba una caída en la rentabilidad acumulada en el año de -6,34% y -10,02%, respectivamente para los fondos D y E. Del conjunto de administradoras que desplegó sus respuestas a los afiliados, la firma propiedad de Inversiones La Construcción y Prudential, fue de las pocas que entregó cifras concretas: “Si al 1 de enero su ahorro alcanzaba para una pensión de $500.000 en retiro programado, al 15 de octubre alcanza aproximadamente para $490.900 si es hombre de 65 años (1,8% inferior) y $496.200 si es mujer de 60 años (0,7% inferior)”.
“Si usted no se ha jubilado, debe saber que su pensión futura en retiro programado no experimentará una baja como la que tuvo el Fondo E en estos 9 meses”, señalaba en el correo.
En cuanto a lo ocurrido, desde Habitat explicaron que el alza de las tasas de interés de largo plazo en Estados Unidos y otros mercados durante 2026 impactó las inversiones de este tipo.
Capital, Provida y PlanVital anticipan una recuperación en octubre
La gestora de fondos de pensiones del grupo colombiano Sura, cuya rentabilidad disminuyó -6,45% en el Fondo D y -10,76% en el Fondo E durante los primeros nueve meses del año, también enfatizó en los factores externos que contribuyeron a la caída en los retornos de las carteras, como el alza en las tasas de interés en Estados Unidos y los conflictos geopolíticos.
La AFP Capital explicó a sus afiliados que el Fondo E ha enfrentado otros episodios de caída y recuperación en los últimos años. Entre julio y octubre de 2023 registró una baja de 9,3%, recuperada en diciembre de ese año, mientras que entre octubre y diciembre de 2024 cayó 7%, recuperándose en agosto de 2025. En el período más reciente, entre marzo y septiembre de 2026, anotó una caída de 9,3%, cuya recuperación continúa en curso. Además, la administradora señaló que durante octubre se ha observado un mejor desempeño del fondo, por lo que anticipan una recuperación de 2,49% en el fondo más conservador de los cinco multifondos.
En tanto, la administradora controlada por la estadounidense MetLife anotó pérdidas de -6,61% y 10,35%, respectivamente, para los fondos D y E, en el año. En el correo que recibieron los afiliados, desde la AFP Provida subrayaron que ambas carteras “tienen una estrategia de inversión de largo plazo y se invierten mayoritariamente en este tipo de instrumentos, por lo que se han visto más afectados por esta situación. Entendemos que las variaciones de corto plazo te pueden generar inquietud, por eso, antes de tomar decisiones sobre tus ahorros previsionales, es importante contar con información y considerar el horizonte de inversión de estos fondos”.

Adicionalmente, informaron que durante los primeros 15 días de octubre, los fondos D y E ya muestran “señales de recuperación” con un retorno real de 1,17% y 1,69% respectivamente.
El retorno de los fondos D y E también fue negativo para la AFP PlanVital, con -6,41 y -10,1% respectivamente. La explicación que entregaron a los afiliados fue similar a la del resto de las firmas de la industria: “El Fondo E tuvo una baja durante 2026, pero mostró una recuperación parcial en octubre. Los resultados pueden cambiar en períodos cortos. Por eso, es importante mirar también su desempeño en plazos más largos”.
La mejora, según comunicaron, es de 1,3% del fondo durante las primeras semanas del mes. Pero la cifra sigue en terreno negativo, con -8,84 al 14 de octubre.
Aclararon que “En los últimos meses, hemos ajustado algunas inversiones y estrategias que actualmente presentan una relación menos conveniente entre riesgo y retorno. Estas decisiones se basan en el análisis de nuestras áreas expertas, así como en las nuevas normas de la Superintendencia de Pensiones. Su objetivo es gestionar los riesgos y proteger los ahorros de nuestros afiliados”.
Y agregaron una explicación sobre los límites de inversiones: “La regulación actual se basa principalmente en límites por tipo de activo y no en la relación entre riesgo y rentabilidad. Además, la exigencia de una rentabilidad mínima lleva a las AFP a adoptar estrategias similares, por lo que la supervisión y regulación del riesgo del sistema adquiere especial importancia. En el Fondo E, el aspecto central es controlar la exposición a las tasas de interés y la duración de la cartera de renta fija. El uso de derivados, como los swaps de tasas, es una herramienta adecuada para gestionar ese riesgo y no implica, por sí solo, asumir riesgos excesivos. En abril de este año se emitió nueva regulación que ha permitido bajar el riesgo del Fondo E, aun cuando ésta continúa estructurada sobre la base de tipo de activos y no de riesgo”.
Cuprum apuntó a los factores
AFP Cuprum presentó una rentabilidad de -5,81% y -10,43 en los fondos D y E, respectivamente. En el correo enviado a los afiliados, tras entregar un breve repaso de lo ocurrido, declararon que “el Fondo E ha atravesado distintos ciclos a lo largo del tiempo, alternando períodos de rentabilidades positivas y negativas. Por ejemplo, en 2021 registró una rentabilidad real negativa de 12,51% (-6,72% nominal), mientras que en 2022 obtuvo una rentabilidad real positiva de 7,06% (21,29% nominal) y durante 2025 registró una rentabilidad real positiva de 8,37% (12,06% nominal). Desde el inicio de los multifondos en 2002, alcanza una rentabilidad real promedio anual de 2,59% (6,57% nominal)”.
También explicaron lo que estaba pasando con el resto de los multifondos: “En el caso del Fondo A, el resultado se vio afectado por el desempeño negativo de las acciones locales y de las inversiones extranjeras de renta fija y renta variable. Sin embargo, la fortaleza del dólar ayudó a contrarrestar el efecto negativo en la renta variable internacional. Por su parte, los Fondos B, C y D se vieron impactados por el desempeño de los instrumentos extranjeros, títulos de deuda local y acciones nacionales, en un contexto de alza de tasas de interés a nivel nacional e internacional.
En suma, apuntaron a cuatro factores que impactaron al desempeño de los fondos de pensiones: mayor volatilidad en la renta variable extranjera, desempeño negativo de la renta fija extranjera, desempeño negativo de la renta variable local y desempeño negativo de la renta fija local.