Negocios
20 de Noviembre de 2026Superintendencia de Pensiones calculó: caídas de hasta 10% en pensiones de retiro programado y en ofertas de rentas vitalicias por malos resultados de fondos D y E
El superintendente Joaquín Cortez informó ante la Comisión de Personas Mayores y Discapacidad que las operaciones de las AFP vinculadas a derivados de tasas de interés extranjeras incidieron en los montos de algunas pensiones bajo retiro programado y en las ofertas de renta vitalicia, con caídas que llegaron hasta 10% en ciertos casos.
Compartir
Las controvertidas operaciones de las AFP que provocaron pérdidas por US$10.000 millones a septiembre, impactaron fuertemente en los montos de las pensiones en las dos modalidades existentes. Así lo confirmó el superintendente de Pensiones, Joaquín Cortez, ante la Comisión de Personas Mayores y Discapacidad de la Cámara de Diputados, donde expuso los efectos de la exposición de derivados de tasas de interés extranjeras sobre las modalidades de retiro programado y rentas vitalicias.
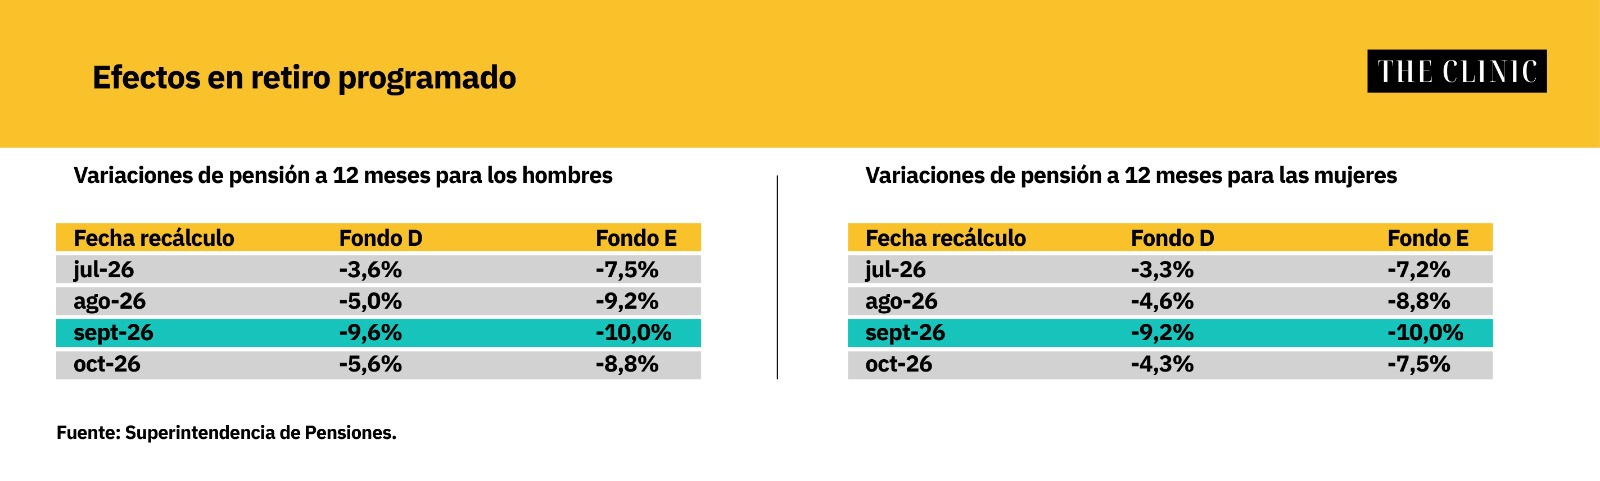
De acuerdo a los antecedentes entregados por la autoridad, a quienes les correspondió un recálculo de su pensión bajo la modalidad de retiro programado entre julio y octubre de 2026 registraron disminuciones de hasta 10% respecto de las variaciones observadas en igual período del año anterior.
El impacto se midió en los fondos D y E y se comparó con el desempeño del mismo período del año anterior.
En el caso de los hombres, las pensiones recalculadas en el Fondo D cayeron 3,6% en julio, 5% en agosto, 9,6% en septiembre y 5,6% en octubre. Para quienes mantenían sus ahorros en el Fondo E, las disminuciones fueron de 7,5%, 9,2%, 10% y 8,8%, respectivamente.
En las mujeres se observó una tendencia similar. Las pensiones del Fondo D disminuyeron entre 3,3% y 9,2% en septiembre, mientras que en el Fondo E las caídas fluctuaron entre 7,2% y 10% en septiembre.
La Superintendencia precisó que el resultado de septiembre para este último fondo está en el límite máximo de disminución de 10% establecido en la ley.
El retiro programado corresponde a la modalidad en que las AFP administran los ahorros previsionales y pagan mensualmente la pensión, monto que se recalcula una vez al año -de acuerdo al mes en que la persona se jubiló- en función de distintos parámetros, entre ellos la rentabilidad de los fondos y las tasas de interés utilizadas para su cálculo.
Renta vitalicia
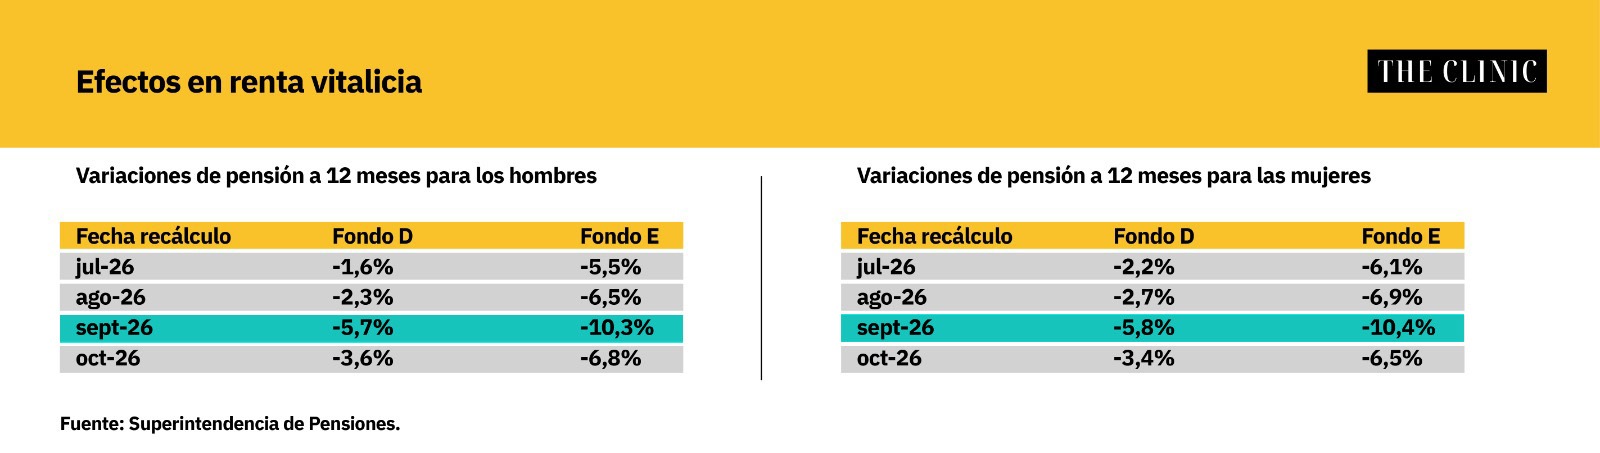
El impacto de las pérdidas de las AFP en los fondos más conservadores también alcanzó las condiciones de contratación de las rentas vitalicias. En esta modalidad, la Superintendencia de Pensiones comparó las tasas promedio de las ofertas de pensión entre 2025 y 2026 para personas que se jubilaron a la edad legal, mostrando una oferta claramente menor este año.
En el caso de los hombres, las ofertas de renta vitalicia asociadas al Fondo D registraron disminuciones de 1,6% en julio, 2,3% en agosto, 5,7% en septiembre y 3,6% en octubre. Para el Fondo E, las bajas fueron de 5,5%, 6,5%, 10,3% y 6,8%, respectivamente.
Entre las mujeres, las variaciones también fueron negativas. En el Fondo D las ofertas disminuyeron entre 2,2% y 5,8%, mientras que en el Fondo E las caídas fluctuaron entre 6,1% y 10,4%.
Cabe recordar que, en este caso, los resultados corresponden a las condiciones de las nuevas contrataciones y no a una reducción de las pensiones de quienes ya habían contratado una renta vitalicia porque por defecto esta modalidad implica una cuota fija en UF a pagar hasta el deceso.
Tasas de interés
Durante su presentación, Cortez explicó que las tasas de interés tienen efectos simultáneos sobre la rentabilidad de los fondos y el cálculo de las pensiones. Un aumento de las tasas -como está ocurriendo hoy a nivel global- reduce el valor de los instrumentos de renta fija, afectando negativamente el retorno de los multifondos. Sin embargo, también puede mejorar las condiciones de cálculo de las pensiones y las ofertas de renta vitalicia.
Como ejemplo, la Superintendencia presentó el caso de un hombre de 65 años y un saldo previsional de $50 millones. Bajo una tasa de interés de cálculo de 2%, su pensión mensual alcanzaría los $205.062, mientras que con una tasa de 4% subiría a $260.484.
En cuanto a la magnitud del impacto financiero de los derivados, instrumentos en el que invirtieron las AFP provocando las pérdidas, al 5 de noviembre la pérdida realizada y la caída en la valoración de estas operaciones alcanzaban US$2.058 millones en el Fondo D y US$1.476 millones en el Fondo E.
La presentación también detalló que, a octubre de 2026, había 937 mil pensionados en el Fondo D y otros 157 mil en el Fondo E.