Negocios
21 de Octubre de 2026ExCMF ante reforma al mercado de capitales: “El voto múltiple y rebajar quórums podría deteriorar la protección al minoritario de fondos institucionales chilenos y extranjeros”
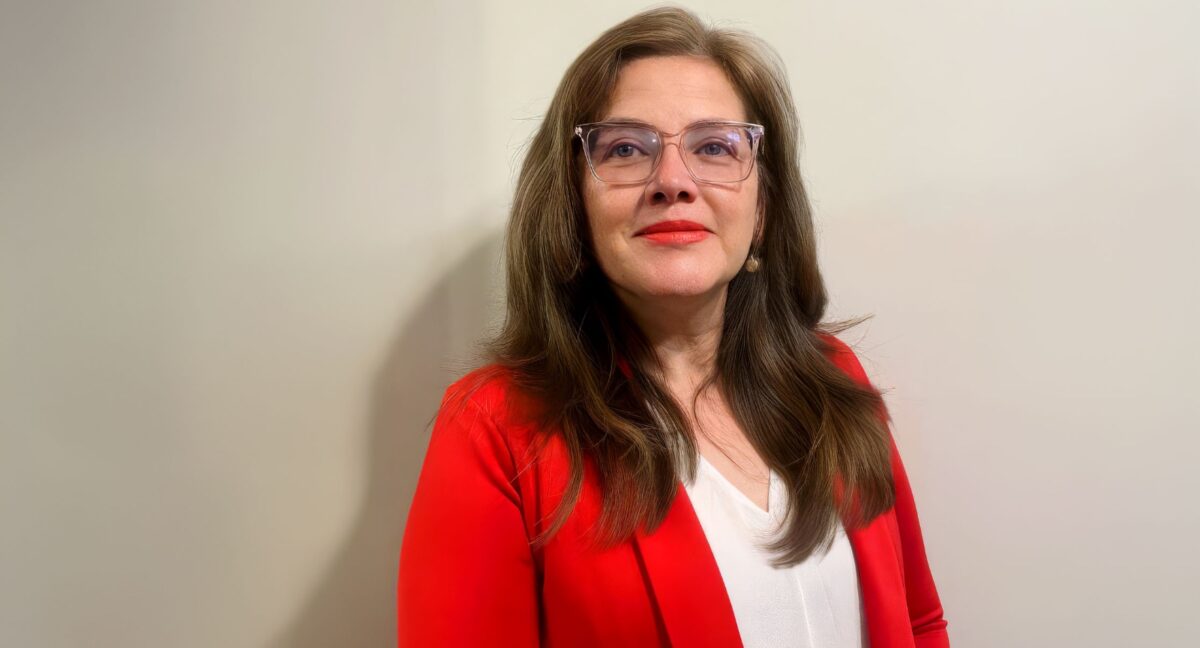
La exdirectora general de estudios de la CMF, Nancy Silva, explica que las normas propuestas de voto múltiple o squeeze-out pueden perjudicar la entrada de inversionistas extranjeros "exigirán un mayor descuento en el precio de la acción o simplemente redirigirán sus flujos a plazas con marcos de gobernanza más favorables a sus intereses". Sobre el Fondo Nacional para la Vivienda indica que “ayuda, pero es insuficiente” a resolver el problema de acceso a una vivienda digna.
Compartir
Como un paso en la dirección correcta, califica el proyecto de reforma al mercado de capitales que se vota en particular en la Comisión de Hacienda de la Cámara de Diputados, la exdirectora general de estudios de la Comisión para el Mercado Financiero (CMF), PhD en Economía, Nancy Silva.
No obstante, considera que la iniciativa enfrenta riesgos fiscales en la creación del Fondo Nacional para la Vivienda (Fonavi), y que aún faltan otras normas para que este mercado sea más competitivo. “Las medidas son un paso en la dirección correcta, pero no son suficientes por sí solas. Es necesario combinarlas con el programa de formadores de mercado y con el régimen de inversión de los fondos de pensiones. También es indispensable resolver trabas operativas en la custodia internacional. Hoy, si plataformas como Euroclear o Clearstream deben identificar al beneficiario final en cada operación local (look-through), la liquidación se encarece y los bonos chilenos quedan fuera de las pantallas globales. Si no se facilita el uso estándar de cuentas ómnibus, estas reformas tendrán un impacto marginal en el costo de financiamiento y en la llegada de capital extranjero”, indica.
Tampoco se olvida de su anterior trabajo y pone una voz de alerta: “delega una carga regulatoria y de supervisión muy pesada a la CMF, sin recursos claros comprometidos”.
—¿Cuál es su diagnóstico del actual mercado de capitales?
—El mercado local enfrenta una severa pérdida de profundidad y liquidez estructural tras los retiros previsionales, que aún no recupera. A esto se suma la sequía de aperturas bursátiles y el deslistamiento de empresas, que no solo es un problema en Chile, ocurre en todo el mundo por la competencia de fondos de inversión privados, más baratos y con menos requisitos regulatorios para las empresas emisoras.
—¿Cuál es su visión general de la actual reforma al mercado de capitales?
—Es un esfuerzo legislativo necesario. Las medidas tienen un alcance mixto, combinan modernizaciones operativas y de infraestructura necesarias, pero relativamente simples, con intervenciones estructurales que requieren una calibración prudencial más cuidadosa. También se delega una carga regulatoria y de supervisión muy pesada a la CMF, sin recursos claros comprometidos, y se abren flancos de riesgo fiscal y societario que deben mirarse con cautela.
— ¿Qué puntos que destacaría?
—Destaco el fomento al ahorro para la vivienda, me parece una muy buena medida y económicamente atractiva para la clase media; el fomento a los segmentos junior, la digitalización de acciones y la redefinición de presencia bursátil, que podría dar más tracción a las acciones de empresas de menor tamaño, entre otras.
Fonavi: “un riesgo fiscal sustancialmente mayor”
—¿Dónde cree que hay riesgos?
—Las medidas más complejas para mí son el Fonavi, la flexibilización del cargo de importancia sistémica para los bancos y algunas normas que pueden debilitar el gobierno corporativo. En el caso habitacional, Fonavi combinado con el ahorro voluntario parece una buena herramienta para aliviar los problemas de acceso (pie y dividendo) a la primera vivienda, aunque introduce un riesgo fiscal sustancialmente mayor que los programas que se habían probado hasta ahora, todos ellos con plazo de extinción programada.
—¿Adónde apuntaría ese riesgo fiscal?
—A través de las licitaciones, Fonavi podría traspasar de manera permanente el costo cuasi-fiscal de sus emisiones a los nuevos deudores, reduciendo el flujo de pago en dividendos. Mientras que fondos tradicionales como Fogaes operan mediante una garantía estatal parcial que preserva el crédito en el banco y acota la contingencia pública de forma transparente, Fonavi recurre a la compra de carteras completas mediante fondos apalancados con deuda respaldada por garantía estatal. Este vehículo podría generar riesgos de selección adversa y moral hazard en la originación, comprometiendo pasivos contingentes de gran escala para el Fisco. Su éxito dependerá de los detalles más micro de diseño y gestión, que no están contenidos en el proyecto.
—Durante la discusión parlamentaria se han levantado dudas sobre el Fonavi, ¿se potencia el mercado de capitales?
—Fonavi es una herramienta de liquidez de segundo piso, bien gestionado puede traspasar tasas más bajas a los clientes finales, a través de los parámetros de licitación. El fondo también potencia el desarrollo del mercado de capitales, en la medida en que crea un mercado secundario activo y estandarizado para activos hipotecarios. Sin embargo, si los fondos del FONAVI emiten bonos con garantía estatal, existe un riesgo tangible de crowding-out o desplazamiento: los inversionistas institucionales, incluidos los fondos de pensiones, preferirán estos títulos cuasi-soberanos por sobre la deuda corporativa privada y los mini-bonos, secando el financiamiento a otros sectores.
Tener una vivienda: “El FONAVI ayuda pero es insuficiente”
—¿Es necesario el Fonavi?
—Depende del problema que queramos resolver. Si el problema es revitalizar el sector inmobiliario, que genera mucho empleo y está deprimido, no sé si el balance de este nuevo fondo es superior a lo que ya tenemos: subsidio a la tasa y FOGAES. Si queremos revitalizar el crédito bancario, puede ser, pues la securitización de carteras libera capital bancario para entregar más crédito. Sin embargo, lo que estamos viendo es un problema de asequibilidad: los sueldos no alcanzan para pagar el pie y los dividendos en plazos razonables, porque las viviendas están muy caras. Entonces el problema no es de oferta de crédito, sino de demanda. Si el problema que queremos resolver es el de acceso a una vivienda digna para la población, el FONAVI ayuda pero es insuficiente.
—¿Coincide con Briones que esto es una intervención estatal en un mercado que funciona bien?
—No sé qué dijo exactamente el exministro, pero efectivamente ésta es una importante intervención estatal en un mercado que tradicionalmente ha sido privado. En los últimos años, no ha estado funcionando bien, porque hay un problema estructural de asequibilidad. Donde sí estoy muy de acuerdo con el exministro es que políticas como éstas deben estar bien enfocadas, para garantizar que los recursos beneficien efectivamente a quienes los requieren, esto es, a la clase media.
—¿Qué impactos podría tener considerando que es el Estado quien al final corre el riesgo?
—Depende de cómo se estructure. Si se es muy laxo en la retención de la primera pérdida, podría generar un problema de riesgo moral, con una menor calidad de originación crediticia y los problemas de acumulación de riesgo que ya vimos en la crisis subprime. A nivel macrofinanciero, compromete la posición fiscal mediante garantías contingentes que pueden activarse en escenarios de estrés económico o desempleo prolongado. Si a esto sumamos los múltiples recortes impositivos de las últimas reformas y un techo fiscal para la deuda pública cada vez más apretado, podrían generarse tensiones en el corto y mediano plazo.
—¿Cuáles resguardos sugeriría para evitar que esto se transforme en un Fannie Mae chileno?
—El esquema ya tiene un diseño de retención de primera pérdida que no consideraba Fannie Mae en sus orígenes, y que después de la crisis subprime sí considera. Eso está bien pensado en el origen, pero habrá que ver cómo queda la normativa. Para limitar los conflictos de interés que correctamente levantó el Banco Central, aunque BancoEstado ejerza la administración fiduciaria, las decisiones de adjudicación y precios de compra deberían regirse por comités técnicos independientes y auditorías externas de carteras, bajo estricta fiscalización prudencial de la CMF. Por último, el ratio de apalancamiento del FONAVI debería calibrarse con modelos de estrés macrofinanciero para evitar sobreexposición del Fisco. La Dipres históricamente ha sido buena con estas modelaciones.
AFP: ”Sería muy interesante escuchar su opinión en el debate”
—¿El proyecto contempla varias medidas que para algunos actores implica un debilitamiento de los accionistas minoritarios? ¿Qué opina?
—En Chile, según datos de la OCDE, la concentración de la propiedad accionaria es elevada: más de 60% de las empresas listadas tiene un accionista principal con más de 50% del capital, una proporción superior a la observada en el 60% de los mercados cubiertos por dicha organización. Por lo tanto, relajar quórums sin contrapesos procesales e institucionales traslada todo el riesgo de agencia a los minoritarios. Permitir series de acciones con voto múltiple sin plazo de caducidad y rebajar quórums a mayoría absoluta podría deteriorar la protección al minoritario de fondos institucionales chilenos y extranjeros.
—¿En qué sentido se podrían ver menoscabados?
—La rebaja de quórums a mayoría absoluta podría privar a los minoritarios de su capacidad de veto en decisiones corporativas críticas como fusiones, divisiones o deslistes de bolsa. El squeeze-out (venta forzosa) es útil en tanto elimina los costos fijos de mantener sociedades residuales con accionistas inactivos, pero el riesgo crítico radica en la metodología de determinación del “precio justo” y en la asimetría de información que enfrenta el minoritario para impugnar una valorización impuesta por el controlador. Romper la regla “una acción, un voto” de forma indefinida desacopla el riesgo económico del poder político. Un grupo familiar o fundador podría tener un 20% de los derechos económicos pero el 60% de los derechos de voto. Esto eliminaría la disciplina de mercado que impone la amenaza de una toma de control hostil o el activismo societario ante administraciones deficientes, incentivando la extracción de beneficios privados del control a través de transacciones indirectas o remuneraciones ejecutivas desmedidas.
—El coordinador del mercado de capitales de Hacienda indicaba que estas medidas ayudan a flexibilizar la gestión por parte de los accionistas mayoritarios, ¿comparte este planteamiento?
—Lo comparto desde el punto de vista de la flexibilidad operativa, pero con reservas respecto de la asimetría de poder. En mercados concentrados como el chileno, las rigideces societarias obedecen a una necesidad de contrapeso frente a controladores históricos. Reducir la fricción directiva no debe lograrse a costa de desproteger el capital de los inversionistas no controladores.
—¿Es efectivo que si se debilita el espacio de acción de los minoritarios, habrá menos interés de extranjeros en invertir en la bolsa?
—Los inversionistas institucionales extranjeros asignan capital evaluando el costo de capital asociado al riesgo de agencia. Si perciben que en Chile las estructuras de voto múltiple permiten atrincheramientos de controladores sin cláusulas de extinción temporales, o que pueden ser expulsados mediante squeeze-out a valorizaciones desfavorables, exigirán un mayor descuento en el precio de la acción o simplemente redirigirán sus flujos a plazas con marcos de gobernanza más favorables a sus intereses.
—Entiendo que los accionistas minoritarios en Chile son generalmente las AFP que representan a todos los chilenos, ¿qué le ha parecido la ausencia de estas empresas en este debate?
—Las Administradoras de Fondos de Pensiones custodian el ahorro previsional de los trabajadores y son los inversionistas institucionales por excelencia en el mercado accionario local. Su contribución a mejorar el gobierno corporativo de las empresas listadas en Chile ha sido ampliamente estudiada. Sería muy interesante escuchar su opinión en el debate de flexibilización de quórums y voto múltiple. Sin duda tienen mucho que aportar.