Negocios
22 de Septiembre de 2026MK4: Fonavi, ley de fraudes y sociedades anónimas marcan segunda sesión en Hacienda
En su segunda jornada en la Comisión de Hacienda de la Cámara, el proyecto de mercado de capitales y acceso a la vivienda. En la instancia participó el presidente de Banco Estado, Mario Farren, y la presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel.
Compartir
La MK4 se enfrentó a una nueva jornada en el Congreso. La Comisión de Hacienda de la Cámara de Diputados y Diputadas realizó este martes su segunda sesión dedicada a la discusión de la reforma para el mercado de capitales y acceso a la casa propia. Aunque el proyecto contempla 30 medidas agrupadas en cuatro ejes, el debate se concentró en tres puntos: el Fondo Nacional para la Vivienda (Fonavi), la modificación a la ley de fraudes y los cambios en el funcionamiento de las sociedades anónimas.
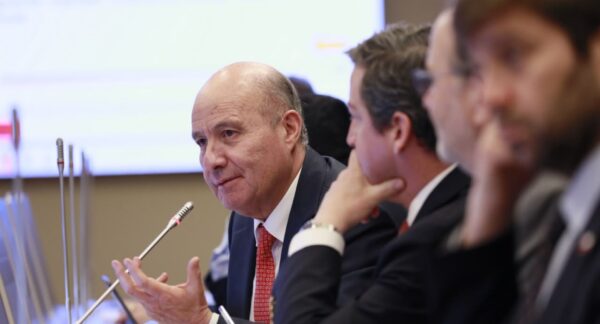
A la instancia asistió el presidente de Banco Estado, Mario Farren; la presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel, y el superintendente de Pensiones, Joaquín Cortez, quien finalmente -tras la extensión de la primera parte de la sesión- expondrá este miércoles ante los parlamentarios.
Para las próximas sesiones se espera la participación de la presidenta del Banco Central, Rosanna Costa. Asimismo, al inicio de la sesión se informó que la Asociación de Retail Financiero solicitó incorporarse al debate en la Comisión para referirse a materias relativas a inclusión financiera, acceso al crédito y modificaciones a la regulación sobre fraudes.
6,9 millones de cuentas de ahorro para la vivienda
La ronda de exposiciones la abrió el presidente de BancoEstado, quien abordó principalmente el funcionamiento de Fonavi y la recalibración de la ley de fraudes. Con respecto a la primera medida destinada al acceso de la vivienda, Farren explicó que la entidad estatal cuenta con 65.000 personas que cumplen el requisito de 30 meses de ahorro continuo para el subsidio del 3% del pie que establece la propuesta actual. En seis meses más -según estimó- la cifra podría llegar a 84.000. Además,mencionó que actualmente cuentan con casi 7 millones de cuentas de ahorro para la vivienda.
“Este número puede sonar bajo si uno lo compara con los 6,9 millones de cuentas de ahorro para la vivienda, pero hay que recordar que durante el año pasado se otorgaron 90.000 créditos hipotecarios, por lo tanto 84.000 es un buen número”.
Cabe recordar, y según lo que establece el proyecto de ley, se propone crear un nuevo fondo estatal -administrado por BancoEstado- destinado a facilitar el acceso a la primera vivienda de hasta 6.000 UF, nuevas o usadas, mediante la recompra de créditos hipotecarios otorgados por la banca. Según lo que establece el proyecto, se autoriza al Estado a desembolsar un aporte de hasta US$2.000 millones, en un plazo de hasta treinta y seis meses, con una contribución inicial de US$500 millones previo a la constitución del primer fondo. La apuesta del Gobierno es que ese capital permita ofrecer créditos hipotecarios a 30 años, con un pie más bajo y tasas de interés más convenientes que las actuales, financiando en régimen alrededor de 150 mil viviendas.
“El proyecto es técnicamente sólido, pone a las familias chilenas en el centro del mercado de capitales, traslada el menor costo de fondeo soberano a las familias por vía de mercado y permite avanzar en cerrar la brecha de viviendas mediante un aporte fiscal que en vez de consumirse, se conserva”, concluyó.
Fonavi no es Fannie Mae
Tornel fue la segunda en exponer ante los diputados. En su alocución también apuntó a Fonavi y descartó sus similitudes con la agencia hipotecaria estadounidense Fannie Mae, que es considerada como uno de los protagonistas de la crisis subprime de 2008. Reconoció que es un tema que causa aprensión: “Nos parece que como CMF nos tenemos que pronunciar respecto a esta preocupación que es legítima”.
En referencia a la agencia hipotecaria, precisó que “lo que hace esta institución es empaquetar los créditos, los recibe desde la banca o cualquiera que origine créditosm, los empaqueta y luego los vende a inversionistas. No se queda con el riesgo, a diferencia de lo que ocurriría con Fonavi. Previo a la crisis financiera global, esta institución era 100% privada y no contaba con garantía explícita de parte del Estado, situación que sería distinta a Fonavi”.
Además, de acuerdo a su explicación, Fannie Mae era una de las diez empresas más grandes de Estados Unidos. Fonavi, por su parte, tendría una escala acotada, con un techo de US$2.000 millones y US$500 millones de aporte inicial.
“El tamaño es bastante distinto en términos relativos respecto al mercado financiero en general. Acá nos gustaría resaltar que es extremadamente importante que los parámetros y características específicas del deducible aplicable se establezcan en el reglamento y no en la ley, porque de esa manera es posible modificarlos en respuesta a la evolución de la calidad crediticia de las carteras de préstamo. El proyecto establece que la CMF deberá dictar o adecuar la normativa necesaria dentro de los nueve meses siguientes a la publicación de la ley y que el primer fondo deberá constituirse dentro de 12 meses de publicada la ley.
Y agregó: “Esta secuencia supone un desafío relevante, considerando la amplitud de las materias que deben regularse y la coordinación requerida con el Ministerio de Hacienda, BancoEstado y demás organismos competentes. Por lo tanto, sería recomendable que el informe financiero considere expresamente los recursos humanos, tecnológicos y presupuestarios para realizar las funciones mencionadas aquí”, puntualizó la presidenta del regulador.
Mercado de capitales
En otros puntos de la exposición, Tornel también respaldó la modificación a la ley de fraudes, tal como lo hizo al inicio de la sesión el presidente de BancoEstado. “Estamos interesados en mirar las pérdidas que se producen” por este tipo de acciones.
Por otro lado, también enfatizó en el panorama actual del mercado de capitales. A su juicio, el perdió de “manera relevante” su profundidad y liquidez luego de los retiros de fondos de pensiones. A esto se suman cambios en el sistema, como una mayor digitalización de los servicios financieros, creciente integración internacional de los mercados, aparición de nuevos actores y nuevos modelos de negocio, evolución de los estándares de gobierno corporativo, creciente participación de inversionistas institucionales en el mercado, así como nuevas expectativas de inversionista y usuarios financieros que han modificado la forma entera en que el capital se moviliza.
“En este contexto, la modernización del mercado financiero pasa a constituir una condición necesaria para mantener la competitividad del mercado chileno”, sostuvo. Para graficar el diagnóstico, la presidenta de la CMF citó una serie de cifras que dan cuenta de un mercado de capitales poco profundo y altamente concentrado, como un estudio de la OCDE de 2025, que arroja que la profundidad del mercado financiero chileno ha disminuido, lo que ha aumentado la dependencia del financiamiento externo.
En términos generales, apuntó a que “el proyecto de ley contempla solucionar las problemáticas que podrían estar afectando hoy día el crecimiento económico, competitividad del mercado de valores y el atractivo de las sociedades anónimas como vehículo para financiar proyectos de emprendimiento.
En esa misma línea, los parlamentarios también consultaron acerca de la eventual desprotección a los accionistas minoritarios tras los cambios que incorpora la reforma. Una de las medidas que han sido cuestionadas es la rebaja de los quórums calificados en sociedades anónimas abiertas.
“Existen distintos mecanismos de protección de los clientes financieros y accionistas minoritarios. El desafío es encontrar aquellos que en su conjunto permitan compatibilizar de mejor manera la protección de los accionistas minoritarios con el adecuado funcionamiento y organización de las empresas y del mercado en general, considerando también la realidad local”, explicó.