Negocios
29 de Septiembre de 2026Presidenta del Banco Central advierte de “posibles conflictos de interés” de BancoEstado al gestionar nuevo Fondo para la Vivienda
“El proyecto contempla que BancoEstado será simultáneamente administrador, al ser quien estará a cargo de emitir los reglamentos, y posible participante en las licitaciones, algo que podría generar eventuales conflictos de interés” advirtió la titular del instituto emisor ante la Comisión de Hacienda en su exposición sobre la reforma al mercado de capitales.
Compartir
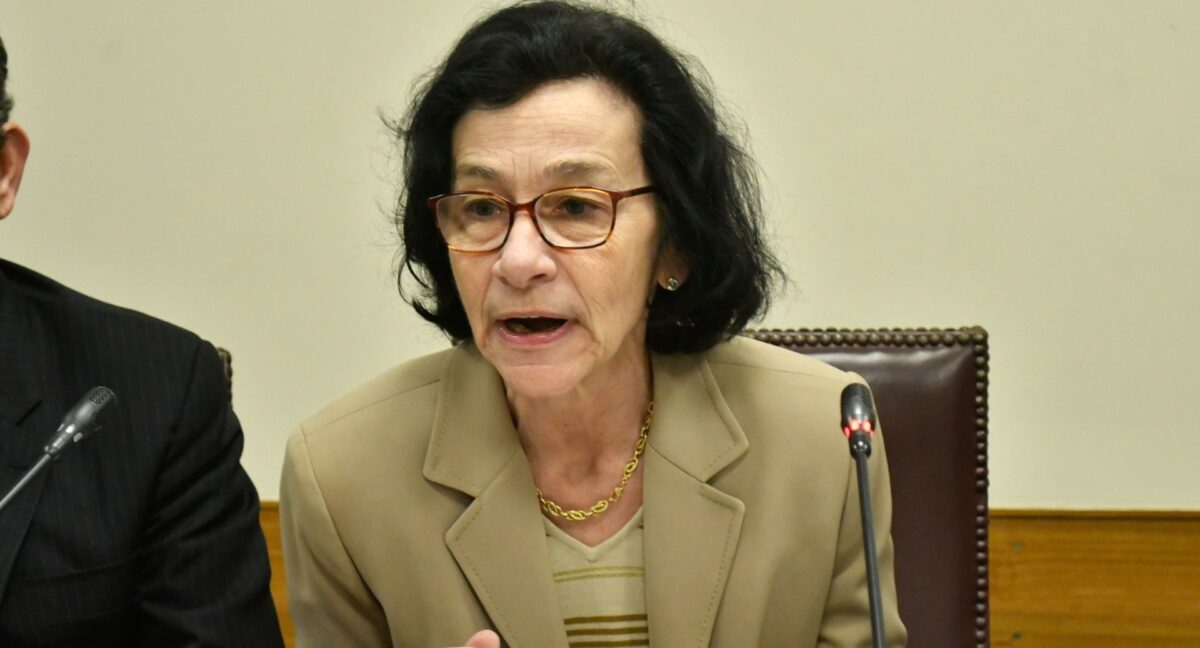
En su exposición ante la Comisión de Hacienda de la Cámara de Diputados por la reforma al mercado de capitales, la presidenta del Banco Central (BC), Rosanna Costa, alertó sobre el riesgo en la gobernanza del Fondo Nacional de la Vivienda, Fonavi.
Cabe recordar que el proyecto propone la creación del Fonavi para adquirir la cartera de créditos hipotecarios que entregan las instituciones financieras y facilitar la transferencia de deuda respaldada por hipotecas. De esta forma, se busca aumentar la disponibilidad de crédito hipotecario de largo plazo. Este fondo que tendrá un aporte fiscal de US$2.000 millones será administrado por BancoEstado.
“El proyecto contempla que BancoEstado será simultáneamente administrador, al ser quien estará a cargo de emitir los reglamentos, y posible participante en las licitaciones, algo que podría generar eventuales conflictos de interés”, advirtió la titular del instituto emisor.
Explicó que al momento de implementar el Fondo se deberán definir adecuadamente “diversos aspectos operacionales relevantes para su funcionamiento y gestión de riesgos, entre ellos el diseño de la gobernanza del esquema”.
Sostuvo que si bien en el articulado se contemplan algunos resguardos para evitar los conflictos de interés, Costa realizó algunas observaciones respecto de su fiscalización y control. El texto contempla como cortapisa la separación funcional entre la unidad encargada de la administración del Fonavi y las que desarrollan la actividad crediticia, el establecimiento de un Comité Interno de supervisión de la administración y la remisión de informes semestrales sobre sus operaciones.
“Sin perjuicio de estos resguardos, sería importante aclarar que la función supervisora de dicho comité no puede sustituir el rol fiscalizador y regulador de la CMF (Comisión para el Mercado Financiero), lo que, entre otras cosas, se debiera traducir en que sea dicho organismo quien determine el contenido del informe semestral del Fonavi”, recalcó.
El proyecto contempla que el Fonavi elabore un informe semestral, al cual Costa solicitó que se considere en la ley su remisión al Banco Central.
Y propuso: “Dada la magnitud que el Fondo podría alcanzar en régimen, será importante monitorear cuidadosamente sus efectos sobre el funcionamiento del mercado de crédito, la estabilidad financiera y la economía en general. En particular, convendrá evaluar eventuales efectos de sustitución respecto del financiamiento provisto por el sector privado y analizar su impacto sobre el mercado de la vivienda”.
Otros riesgos del Fondo
En su exposición, Costa valoró la creación del Fondo ya que contribuirá al desarrollo de un mercado hipotecario secundario y favorecerá una mayor diversidad de oferentes de crédito. “Podría facilitar la participación como colocador de créditos para entidades de menor escala o con menor capacidad para acceder a mercados de bonos o mantener créditos en el balance, como por ejemplo las mutuarias, las cooperativas y las cajas de compensación”, comentó.
Indicó que considerando la envergadura del Fondo en régimen, podría llegar a tener activos por US$22 mil millones, lo que representaría casi el 25% del actual mercado de créditos hipotecarios de vivienda. Dado este alcance, la presidenta del BC alertó sobre algunos riesgos a perfeccionar en el proyecto como disponer los incentivos adecuados para que los actores valoren correctamente la cartera de los fondos y mantener la calidad en el origen de los créditos.
“Las instituciones que originan los créditos hipotecarios son quienes deben ejercer la debida diligencia en la selección de los deudores y de los créditos otorgados, evaluando si el deudor cumplirá sus obligaciones financieras. Ello podría relajar los estándares para aprobar créditos y otorgar préstamos a deudores poco solventes, dado que el riesgo de incumplimiento se traspasa. Dado el tamaño potencial del FONAVI, es un tema para considerar”, precisó.
Aunque recordó que el proyecto se hace cargo de este tema con el deducible para la primera pérdida del crédito, sugirió efectuar una “correcta calibración en las bases de licitación y en la normativa de la CMF, que será clave para la eficiencia y la eficacia del mecanismo. Un deducible demasiado bajo no alinearía adecuadamente los incentivos, mientras que uno demasiado alto disminuiría la motivación de los originadores a participar en la licitación y anularía el objetivo de liberar capital”.
Finalmente, planteó la necesidad de considerar la capacidad de financiamiento de las distintas instituciones participantes para absorber potenciales pérdidas.