Negocios
15 de Octubre de 2026Gerente general de Coopeuch por participación en Fonavi: “Nuestra participación dependerá de que exista igualdad de condiciones entre cooperativas y bancos”
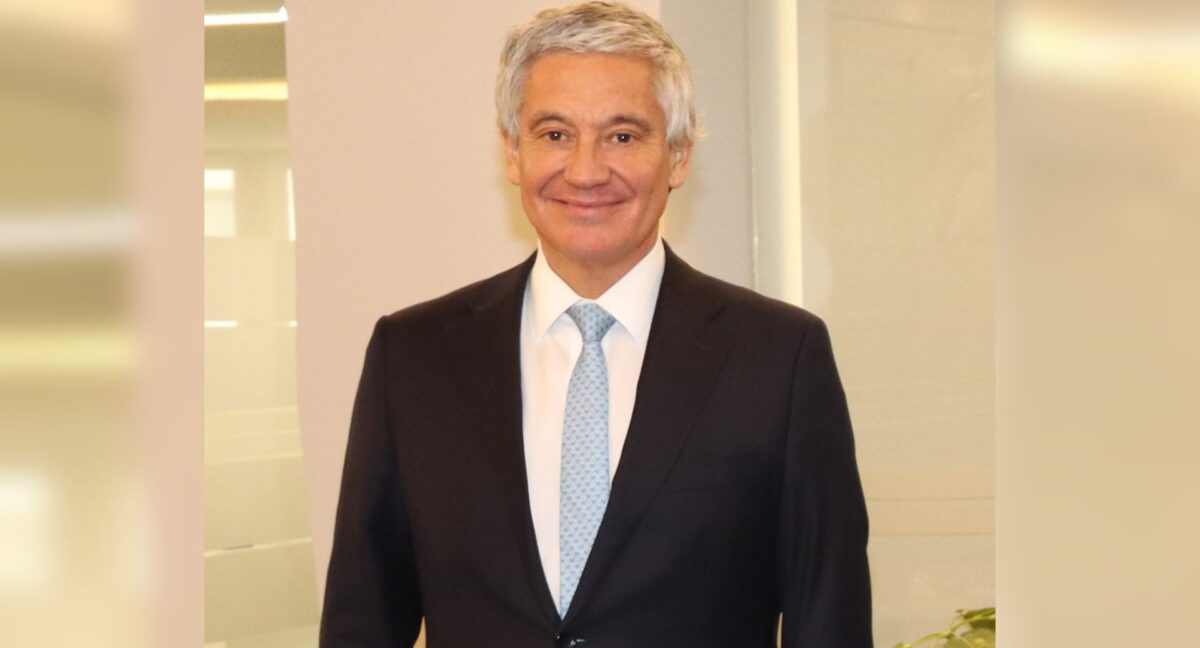
Rodrigo Silva valora positivamente la reforma al mercado de capitales y financiamiento de la Casa Propia (MK4). Sin embargo, subraya que “nuestra participación dependerá de que exista igualdad de condiciones; que no se establezcan barreras innecesarias; que la distribución del riesgo sea adecuada, y que podamos seguir administrando el crédito y atendiendo directamente a nuestros socios”.
Compartir
Una muy buena perspectiva anticipa la Cooperativa de Ahorro y Crédito en Chile, más conocida como Coopeuch, a su negocio hipotecario con la reforma al mercado de capitales y acceso a la casa propia (MK4). En entrevista con The Clinic, su gerente general, Rodrigo Silva, reafirma el interés por participar en el Fondo Nacional de Vivienda (Fonavi), el nuevo mecanismo que será administrado por BancoEstado y estará encargado de la recompra de carteras hipotecarias.
Con todo, también expresa que “Fonavi sigue siendo un proyecto en tramitación y falta conocer su reglamento, las bases de participación y sus condiciones operativas finales. Nuestra participación dependerá de que exista igualdad de condiciones entre cooperativas de ahorro y crédito, bancos y otros originadores; que no se establezcan barreras innecesarias; que la distribución del riesgo sea adecuada, y que podamos seguir administrando el crédito y atendiendo directamente a nuestros socios”.
Actualmente, Silva remarca que su cartera hipotecaria alcanza los $1.168.556 millones y concentra 22.083 créditos para vivienda vigentes. Para el cierre de este año prevén llegar a los 25 mil.
“Tenemos interés en participar activamente en Fonavi”
—¿Cómo evalúan la actual reforma al mercado de capitales y acceso a la casa propia, MK4?
—Evaluamos positivamente la reforma porque aborda una realidad ampliamente reconocida: el acceso a la vivienda es un desafío multidimensional que no se resuelve mediante una única medida. Para que una familia pueda acceder a una vivienda propia, es necesario considerar de manera conjunta factores como el ahorro para el pie, las tasas de interés, los plazos de financiamiento, el precio de las propiedades y la disponibilidad de crédito. Sin embargo, el acceso a la vivienda depende también de variables asociadas a la oferta. Por ello, es relevante complementar estas medidas con iniciativas que faciliten el desarrollo de nuevos proyectos habitacionales, que reduzcan los tiempos de construcción y que permitan adecuar la regulación urbana a las necesidades actuales. En este sentido, modificaciones a la Ordenanza General de Urbanismo y Construcciones, junto con otras medidas que contribuyan a incrementar la oferta de viviendas, pueden desempeñar un rol importante.
—Al momento de anunciarse la propuesta, señalaron que estaban “plenamente disponibles para evaluar su participación en Fonavi una vez que conozcamos sus condiciones operativas”. ¿Tienen clara su participación ahora?
—Tenemos interés en participar activamente. Vemos que el diseño contiene elementos positivos, como la generación de nuevos créditos, la incorporación de distintos originadores y la posibilidad de que la institución que entrega el crédito mantenga la relación con la persona financiada. Fonavi sigue siendo un proyecto en tramitación y falta conocer su reglamento, las bases de participación y sus condiciones operativas finales. Nuestra participación dependerá de que exista igualdad de condiciones entre cooperativas de ahorro y crédito, bancos y otros originadores; que no se establezcan barreras innecesarias; que la distribución del riesgo sea adecuada, y que podamos seguir administrando el crédito y atendiendo directamente a nuestros socios. Por lo tanto, nuestra posición ha avanzado desde una disponibilidad inicial hacia un interés concreto.
—¿Ven riesgos en el modelo de Fonavi? ¿Hay algún aspecto que no les guste o consideren mejorable?
—Existen aspectos del diseño que deberán revisarse una vez que se conozcan las reglas definitivas. Uno de ellos es que las condiciones de participación sean equivalentes para cooperativas de ahorro y crédito, bancos y otros originadores, evitando requisitos que puedan restringir innecesariamente la participación. También deberá analizarse la distribución de las eventuales pérdidas entre el fondo y la institución que otorgó el crédito. Esa distribución debe guardar relación con el riesgo de las operaciones y con las responsabilidades que mantendrá cada participante. Otro elemento a considerar será la sostenibilidad financiera del mecanismo y la definición de las funciones que conservarán las instituciones originadoras en materias como atención, recaudación y cobranza. Estos aspectos podrán evaluarse con mayor precisión cuando se conozcan el reglamento y las condiciones operativas de Fonavi.
Cerrar 2026 con 25 mil créditos hipotecarios
—Entre diciembre de 2020 y diciembre de 2025, Coopeuch registró el mayor crecimiento acumulado en cartera hipotecaria de vivienda entre los actores de escala relevante. ¿Cómo explican este desempeño?
—A partir de 2022, el mercado hipotecario comenzó a desacelerarse debido a factores ampliamente conocidos, como el aumento de la inflación, las tasas de interés y las mayores restricciones de acceso al financiamiento. En ese contexto, en Coopeuch tomamos una decisión estratégica: actuar de manera contracíclica y fortalecer nuestra participación en el mercado hipotecario. Lo hicimos porque vemos diariamente la necesidad de más de 1,3 millones de socios en todo Chile que aspiran a acceder a una vivienda propia. Impulsamos una estrategia basada en precios competitivos, un trabajo más estrecho con el ecosistema inmobiliario y, especialmente, el desarrollo de soluciones innovadoras para segmentos que enfrentaban mayores barreras de acceso, como los jóvenes. Destaco, en este sentido, el Crédito Hipotecario a 40 años, con una menor exigencia de pie y alternativas de cotitularidad, que buscó ampliar las oportunidades de acceso para quienes están iniciando sus proyectos de vida.
—¿Cuál es el balance de esta estrategia?
—Los resultados de esta decisión estratégica han sido muy positivos. Desde 2022, hemos crecido a tasas anuales de dos dígitos. Hoy nuestra cartera hipotecaria alcanza los $1.168.556 millones y mantenemos 22.083 créditos hipotecarios para vivienda vigentes. Al mes de agosto, registramos un crecimiento de 13%, que ha estado acompañado de una gestión prudente del riesgo. Mantenemos estándares de evaluación robustos, similares a los de las principales instituciones financieras, apoyados por analítica avanzada e inteligencia artificial, lo que nos permite compatibilizar inclusión financiera con una adecuada gestión del riesgo.
— ¿Con cuántos créditos para vivienda esperan cerrar este año?
—Respecto de nuestras proyecciones para el cierre de este año, estimamos terminar el ejercicio con alrededor de 25 mil créditos hipotecarios para vivienda.