
Negocios
26 de Octubre de 2026Era peor: superintendente de Pensiones reconoce que pérdidas valorizadas de AFP suman US$10 mil millones en todos los multifondos y asegura que primera alerta la dieron en 2024
El superintendente de Pensiones detalló ante la Comisión de Trabajo de la Cámara las medidas adoptadas por el regulador entre 2024 y 2026 para advertir sobre el aumento de los swaps de tasas de interés, reforzar la gestión de riesgos y establecer nuevos límites a estas operaciones. Además, precisó que las advertencias comenzaron durante la administración anterior y que las modificaciones normativas fueron el resultado de un trabajo iniciado antes de su llegada al cargo.
Compartir
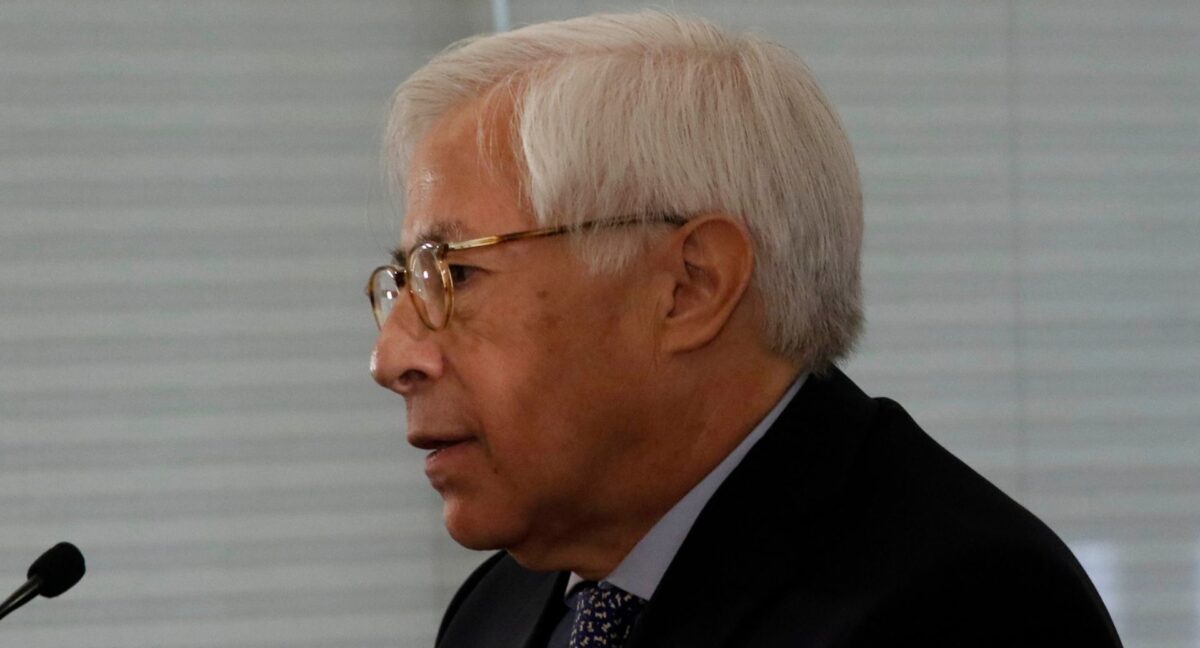
Las alertas para las Administradoras de Fondos de Pensiones (AFP) existieron desde 2024, admitió el superintendente de Pensiones, Joaquín Cortez, en su exposición ante la comisión de Trabajo de la Cámara de Diputados y Diputadas en la sesión especial para revisar las pérdidas en el Fondo E por las inversiones de las AFP en instrumentos de derivados.
Asimismo, realizó un nuevo balance sobre la pérdida de valorización durante este año por estas operaciones que fue mayor a lo que se ha mencionado de US$7.700 millones en el fondo E. Cortez confirmó que las pérdidas de valoración en derivados de tasas de interés para los multifondos de pensiones sumaron más de US$10 mil millones, incluyendo operaciones con bancos extranjeros y locales, al 30 de septiembre.
Sin embargo, señaló que al 20 de octubre de 2026 debido a la baja de tasas internacionales, las pérdidas se han reducido levemente ya que la menor valoración de los fondos registra casi US$7.000 millones.
El superintendente reconoció que persiste la incertidumbre sobre la evolución futura de las tasas y su impacto en la recuperación de ambos fondos. “Si vamos con posterioridad y durante octubre, las tasas internacionales han venido descendiendo y si hacemos el mismo cálculo de cuál ha sido la pérdida de valoración de las posiciones en derivados, podemos ver que en vez de ser 10.000 millones de dólares, pasan a ser 7.000 millones de dólares aproximadamente entre los cinco fondos. Las tasas de interés, como decía, han descendido durante octubre. La verdad es que no sabemos cómo esto sigue, porque las tasas de interés podrían seguir disminuyendo, lo cual disminuiría la pérdida, como podrían volver a aumentar”, comentó.
La primera advertencia en 2024
Durante su intervención en la Comisión de Trabajo, Cortez remarcó que la entidad fiscalizadora realizó fiscalizaciones preventivas y permanentes a las AFP sobre el uso creciente de derivados entre 2024 y 2026 para advertir y regular las inversiones asociadas a instrumentos derivados.
La cronología expuesta indica que entre octubre y noviembre de 2024 la Superintendencia, comandada en ese entonces por Osvaldo Macías, citó a los gerentes generales y de inversiones ante el aumento de posiciones en instrumentos derivados.
En el mismo año, durante noviembre y diciembre, la Superintendencia alertó sobre la importancia de la gestión de riesgos en derivados, el aumento sustancial de swaps de tasas de interés y el impacto para los afiliados, a través del reporte estandarizado de riesgos que se entrega a todas las AFP.
En el informe, según citó textualmente el actual superintendente, se planteó que “es de suma importancia la adecuada gestión de los riesgos vinculados a operaciones con instrumentos derivados, en particular los de mercado, de contraparte, de liquidez, operacionales y legales. En el último tiempo se ha verificado un aumento de las operaciones de swaps de tasas de interés para todos los fondos de pensiones. Lo anterior se puede traducir en amplificación de los riesgos e impactos para los afiliados, estos cambios deben estar debidamente evaluados y tratados. El rol del directorio es crítico en la definición de políticas, del nivel de riesgo aceptado y monitoreo de la implementación de sus políticas”.
Las solicitudes a las AFP en 2025
Pero las alarmas no quedaron ahí. Cortez recalcó en enero de 2025 -mediante el oficio 821- se emitió una nueva instrucción a las AFP: fortalecer las políticas de gestión de riesgo de derivados, exigiendo una determinación precisa y objetiva del nivel de riesgo aceptado; profundizar en la identificación y mitigación de riesgos, incluyendo el riesgo de apalancamiento; establecer programas anuales de derivados aprobados por el directorio, y definir métricas de efectividad que consideren riesgos absolutos y relativos a nivel de cartera, no solo “tracking error” o riesgo relativo al sistema.
En julio del año pasado, se incorporó un capítulo a la normativa sobre los deberes fiduciarios de las AFP. “Constituyen deberes primarios de las Administradoras no solamente dar cumplimiento a la normativa legal y reglamentaria que regula su actuación, sino que también velar porque sus acciones estén debidamente orientadas a cautelar la adecuada rentabilidad y seguridad de las inversiones de los fondos que administran”. Posterior a esto, la entidad reguladora solicitó comentarios a las AFP sobre la propuesta de límites y mayores exigencias a la inversión en instrumentos derivados.
Cortez también recordó que en diciembre de 2025 la superintendencia presentó ante las AFP el aumento de derivados como tema transversal a los directores. Y se planteó lo siguiente: “Las operaciones con derivados siguen aumentando en todas las dimensiones. Eso ha implicado un aumento sustancial en el riesgo de liquidez. El directorio ha sido informado sobre el tema, no obstante, el nivel de operaciones ha seguido aumentando (…) Se espera que la implementación de las modificaciones a las políticas de gestión de riesgos de instrumentos derivados, se traduzca en un nivel de operaciones que sean consistentes con el nuevo objetivo de la Ley de proveer pensiones sujeto a niveles aceptables de riesgos”.
La nueva normativa emitida en 2026
Siguiendo el cronograma, Cortez sostuvo que la normativa fue firmada en febrero de 2026 tras una consulta pública respecto de la modificación del régimen de inversión que incorporaba los límites de exposición a derivados y que exigía una cobertura de liquidez. Fue emitida en abril por la superintendencia.
La nueva normativa estableció un Límite de Máxima Exposición en Instrumentos Derivados (LED) del 2% para el Fondo E, con el objetivo de acotar las pérdidas que podría enfrentar ante un escenario de estrés. Además, fijó una Razón de Cobertura de Liquidez (RCL) del 100% para hacer frente a eventuales llamados de garantía e incorporó instrucciones para mitigar el riesgo de contraparte asociado a estas operaciones.
Con respecto al régimen de inversión de abril, Cortez aclaró: “A mí me tocó firmar esta emisión del nuevo régimen de inversión, pero como se ve, este es un trabajo que venía haciendo la Superintendencia desde antes”.
Y agregó: “Hay un trabajo que venía realizando la superintendencia anteriormente”.