
Negocios
27 de Octubre de 2026“Cuando una persona cumple la edad de pensión no es una obligación pensionarse”: cómo respondieron los altos ejecutivos de AFP Capital a sus afiliados sobre la caída del Fondo E
Una de las dudas expresadas fue sobre el impacto de las pérdidas en las pensiones y qué hacer si se está próximo a jubilar. El gerente general respondió: ”Cuando una persona cumple la edad de pensión no es una obligación pensionarse, es una posibilidad”.
Compartir
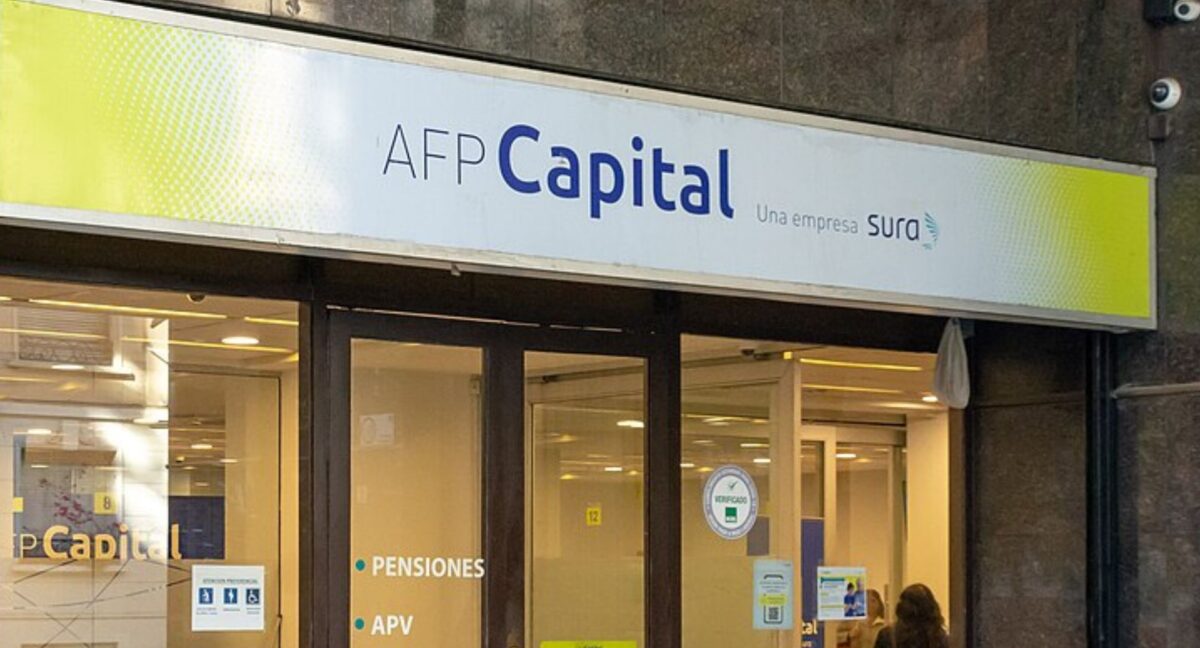
Una estrategia de AFP Capital es conversar con sus afiliados a través de transmisión de streaming, y hoy martes repitieron este esquema pero bajo un escenario muy distinto: debieron responder las dudas de los afiliados por la fuerte caída de los fondos por inversiones en derivados. Entre enero y septiembre, las rentabilidades valorizadas de esta administradora en el fondo E cayeron 10,76% y 6,45% en el fondo D, precisamente aquellos considerados en el régimen de multifondos como los más conservadores.
Los encargados de responder a una decena de preguntas que fueron planteadas en el mismo chat de la transmisión fueron el gerente general de la gestora, Renzo Vercelli, y el vicepresidente de inversiones, Francisco Guzmán.
En primer lugar, Guzmán expuso los motivos detrás de la caída de los fondos, en particular sobre el E, que está mayoritariamente invertido en instrumentos de renta fija de mediano y largo plazo, lo que lo hace más sensible a las tasas de interés.
¿Fueron irresponsables las AFP?
Vercelli fue consultado sobre si se tomó mucho riesgo o fueron irresponsables las AFP. Respondió: “Los fondos de pensiones siempre los hemos gestionado pensando en lo que es mejor para la pensión, más allá de las volatilidades de corto plazo”.
¿Y por qué todas las AFP tuvieron las mismas caídas? El ejecutivo indicó que “todas nos enfrentamos al mismo desafío. Todas tenemos afiliados que van desde 60 años si son mujeres o a los 65 si son hombres, todos se van a pensionar. Las expectativas de vida probablemente son bastante homogéneas entre todas las AFP, por lo tanto todas nos enfrentamos al desafío de buscar financiar una pensión entre 20 y 30 años”.
Y agregó: “No solamente en Chile, sino que también en otros países, es muy habitual que para hacer el mejor calce, la mejor cobertura del riesgo – y así lo recomiendan muchos expertos-, la duración tiene que ser de largo plazo y eso explica que probablemente cualquier fondo de pensión con ese objetivo, haya tenido caída en este periodo de alzas de tasas de interés”.
¿Qué hacer si se está a poco tiempo de pensionarse?
Una de las preguntas que más se reiteró en el chat habilitado para que los afiliados enviaran sus consultas fue qué hacer en caso de estar próximos a pensionarse. Vercelli dijo que “primero, quiero comentar que cuando una persona cumple la edad de pensión no es una obligación pensionarse, es una posibilidad que tienen todas las personas”.
En segundo lugar, explicó las dos modalidades que existen al momento de pensionarse: retiro programado y renta vitalicia. En ese contexto, dijo que “lo más importante es cotizar y asesorarse, no tomar decisiones apresuradas y entender un poco las diferencias entre estas dos modalidades. Por ejemplo, en el caso de retiro programado, los fondos siguen estando invertidos hoy día en los fondos C, D y E. Si nuestros afiliados se pensionan en retiro programado, pueden moverse en cualquier minuto a una renta vitalicia. Por lo tanto, una alternativa puede ser pensionarse en retiro programado y seguir cotizando”.
Otra de las interrogantes que plantearon los usuarios fue si era recomendable cambiarse de fondo de pensiones ante las recientes fluctuaciones en su rentabilidad. Guzmán respondió que “Hoy día estamos hablando de las fluctuaciones del Fondo D, y el E en particular, que cayó mucho pero también ya se está recuperando. Como hemos dicho siempre, cambiarse justo en el momento en el que los fondos caen, generalmente no es una buena decisión”.
En cuanto a la recuperación de los fondos, Guzmán sinceró que “se recuperan, no sabemos cuándo, pero siempre se recuperan. La caída de este año ha sido importante, pero en lo que va de octubre la recuperación ha sido de un 3%”.
“Las estrategias de inversión están enfocadas para que las recuperaciones sean lo antes posible. No podemos anticipar una fecha, pero eso es a lo que está hoy día abocado el equipo de inversiones”, sostuvo.
Impacto en las pensiones
“El Fondo E es en el que están las personas de mayor edad y próximas a pensionarse, es un fondo que tiene que cuidar la pensión, más que fluctuar o no fluctuar. Entendemos que las fluctuaciones negativas generan problemas y preocupaciones. Pero aquí lo más importante es entender que el fondo tiene una estructura que está invertida en instrumentos de largo plazo, por lo tanto es sensible a las tasas de interés”, explicó el vicepresidente de inversiones al iniciar la transmisión.
Por su parte, Vercelli afirmó que una baja en el valor de los fondos no siempre tiene un impacto negativo en la pensión de la misma magnitud. “En el caso del retiro programado la pensión depende de muchos factores: primero, del saldo, la edad, expectativas de vida, grupo familiar y de algo que es un poco más técnico, que es la tasa de interés técnica del retiro programado, que se calcula trimestralmente y también determina el reajuste de quienes ya están pensionados”, precisó.
Como ejemplo, el gerente general de Capital mostró el caso de una pensión autofinanciada de $200 mil bajo la modalidad de retiro programado: frente a una jubilación a comienzos de año, hoy sería cerca de 6,5% más alta en el Fondo C y 1,5% en el Fondo D. En el Fondo E, en cambio, sería aproximadamente 2,3% menor para mujeres y hombres.