Dime dónde vives y te diré cómo podría ser tu endeudamiento: las diferencias entre el sector oriente y poniente de Santiago y el peso de las enfermedades en el bolsillo de los chiilenos
En un zoom, a una década de datos de la ley de quiebras en seis comunas aleatorias, tres del sector oriente y tres del poniente, se detectaron algunas diferencias como en los niveles de deuda que los llevan a optar por la liquidación: $86 millones versus $19 millones, o que en las primeras los deudores son mayores de 35 años, y en el poniente los jóvenes inciden fuertemente. El punto en común es que la pérdida de empleo es la principal causa para acumular deudas, seguida muy de cerca por los problemas de salud.
Por Miriam Leiva 11 de Octubre de 2026
Compartir
 Resúmenes inteligentes
Un análisis de la Ley de Quiebras entre 2015 y 2025 muestra 59.004 causas, con una deuda promedio de $34 millones. En el sector oriente, la deuda promedio llega a $86 millones y en el poniente a $19 millones. En ambos casos, la pérdida de empleo lidera el sobreendeudamiento, seguida por los problemas de salud.
- Entre 2015 y 2025 se abrieron 59.004 causas de quiebra; 51.965 fueron de personas.
- La deuda promedio general fue de $34 millones y el 57% tenía entre 35 y 49 años.
- En Las Condes, Vitacura y Lo Barnechea la deuda promedio llegó a $86 millones.
- En Cerro Navia, La Pintana y Lo Espejo la deuda promedio fue de $19 millones.
- La pérdida de empleo es la principal causa; los problemas de salud aparecen en segundo lugar.
El artículo revisa cómo funciona la Ley de Quiebras en Chile y qué perfiles aparecen en los datos de una década. Compara comunas del sector oriente y poniente de Santiago, mostrando diferencias en montos, edades y tipos de deuda. Aun así, en ambos casos la cesantía y los problemas de salud son los factores más repetidos.
“A diario veo cómo el cáncer se transforma en una pandemia de la que pocas personas hablan, pero que puede llevar a un desequilibrio y a una situación de endeudamiento y quiebra incluso a familias de clase media o alta”, indica Sebastián Muñoz, abogado jefe del Área Insolvencia de Defensa Deudores.
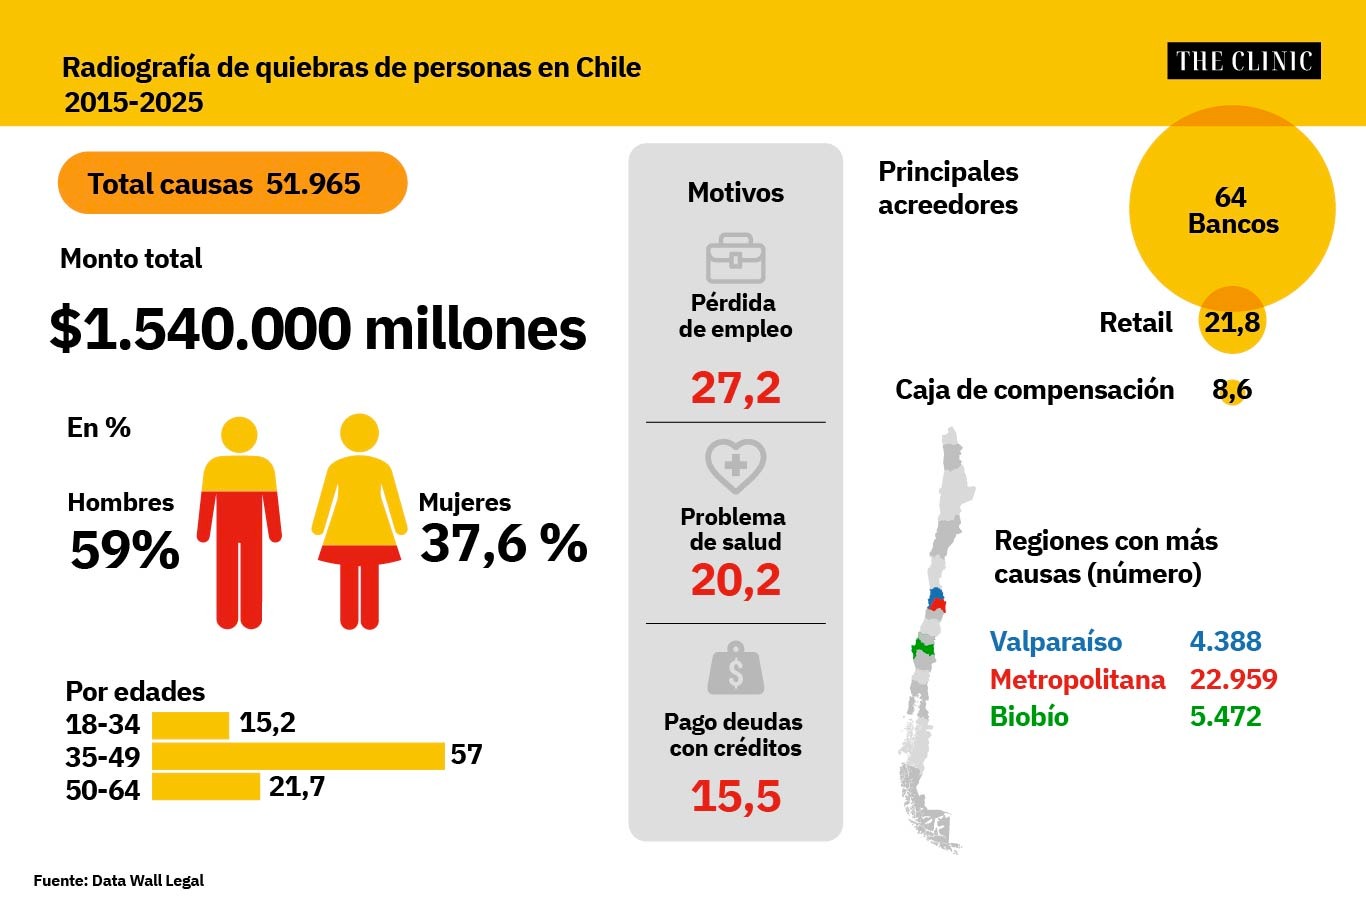
2 de cada 10 personas que han caído en quiebra entre 2015 y 2025 mencionan los problemas de salud como el factor que los dejó endeudados a tal punto que debieron solicitar un proceso judicial para salir de ese quebranto financiero.
Es que en Chile existe la Ley 20.720 de Insolvencia y Reemprendimiento, más conocida como Ley de Quiebras, que este viernes cumplió 11 años. Esta herramienta permite que tanto personas como empresas sobreendeudadas puedan resolver su situación a través de procedimientos rápidos y accesibles. Lo positivo de acogerse a esta normativa es que los incumbentes pueden hacer un reseteo financiero, poder dormir en paz, porque una vez acogida la quiebra todas las deudas se extinguen y son borradas de Dicom.
“Muchas veces las personas caen en insolvencia y no es por malas decisiones financieras”, dice el socio fundador de Defensa Deudores, Ricardo Ibáñez, y por ello está en una cruzada por entregar más información a las personas. Es así como en una alianza con Unholster, consultora de tecnología experta en IA y datos, dieron paso a Data Wall Legal, una plataforma de análisis de datos judiciales que está disponible al público en decidechile.cl.
En ella se pueden encontrar datos anuales entre 2015 y 2025, de personas o empresas que se han acogido a esta ley y perfiles que los caracterizan.
En una década se han abierto 59.004 causas de quiebra, de las cuales 51.965 corresponden a personas, mayoritariamente hombres (59%); el 57% pertenece a edades que fluctúan entre 35 y 49 años, cuyo principal acreedor es el sistema bancario. La deuda promedio era de $34 millones.
Las regiones que registran mayor cantidad de casos son Metropolitana (RM) con 22.959; Biobío con 5.472; y Valparaíso con 4.388. En la RM, las comunas que figuran con más causas son Santiago (2.049), Maipú (1.632) y Puente Alto (1.513).
“Independiente de la comuna en que la persona se liquide, muchas causas más allá de la cesantía están relacionadas con gastos médicos y quiebres familiares o separaciones, que terminan impactando fuertemente en los ingresos de las familias. Es muy transversal”, recalca el abogado.
Sector oriente: Las Condes lidera
The Clinic decidió hacer un zoom aleatorio para caracterizar qué sucede con el endeudamiento en algunas comunas diferenciadas por el Índice de Calidad de Vida Urbana (ICVU) de la Cámara Chilena de la Construcción (CChC). Revisamos tres comunas que están en el top de calidad de vida: Las Condes, Vitacura y Lo Barnechea, y tres que figuran con peor calidad de vida: Cerro Navia, La Pintana y Lo Espejo.
Las diferencias se plasman de inmediato. “El sector oriente tiene una deuda efectivamente mayor que el sector poniente y tiene que ver, fundamentalmente, con que han adquirido una vivienda o un inmueble con crédito hipotecario, lo que aumenta inmediatamente la deuda versus el sector poniente que más bien son deudas de créditos de consumo” explica Muñoz.
En las tres primeras comunas, en 10 años, se presentaron 1.836 causas por un total de $127.000 millones, la mayor parte de Las Condes (1.311). La deuda promedio ascendió a $86 millones.
Por segmento, el 60,7% de quienes se acogieron son hombres con un rango etario entre 35 y 49 años (47%) y entre 50 y 64 años (34%). El 36% de ellos pertenece al segmento económico alto y un 28% al medio-alto, son solteros (60%) y el 91% es arrendatario.
La principal causa por la que llegaron a quebrar es por pérdida de empleo (28%) y un 15% es por razones de salud.
El acreedor de las tres comunas de mayores ingresos son los bancos.
Poniente: más jóvenes y razones de salud
En las comunas analizadas del sector poniente sólo ha habido 876 causas en diez años por un total de $16.000 millones, donde Cerro Navia y La Pintana figuran con el mayor número de 331 y 318 casos, respectivamente. La deuda promedio es de $19 millones. Un 68% se declara solteros y el 98% arrienda.
Al igual que el promedio general, en la mayoría de los casos son hombres (63%) quienes acudieron a este tipo de procedimiento. En cuanto a las edades hay una diferencia con las del sector oriente, pues si bien la mayoría se concentra entre 35 y 49 años (54%), el segundo tramo corresponde a los más jóvenes entre 18 y 34 años con un 23%.
“Tenemos casos de personas jóvenes que al salir de la universidad e insertarse en el mundo laboral han optado por liquidarse preferentemente porque cargan con una mochila de arrastre por el crédito con aval del Estado o fondo solidario. Además, como muchos tienen acceso al mercado financiero, tarjetas de retail mientras son estudiantes, van generando un efecto de bola de nieve y acumulando deudas”, resalta el abogado de Defensa Deudores.
Gran parte de las personas que se declararon en quiebra pertenecen al segmento vulnerable con un 39%, y cuyos acreedores varían: bancos (51%), retail (35%) y cajas de compensación (13%).
“En el sector poniente de la capital las personas cuando están trabajando, muchas veces tienen acceso al crédito vía cajas de compensación que se va descontando por planilla, pero una vez que está sin empleo, ese crédito queda impago, y se va acumulando una deuda importante”, remarca Muñoz.
Si bien la pérdida de empleo figura como factor principal de sobreendeudamiento con un 28%, le sigue en orden de importancia, con un 21% los problemas de salud.
“Uno pensaría que las personas siempre llegan a la quiebra porque pierden el empleo o porque tomaron malas decisiones financieras. La pérdida de ingresos sí es el primer motivo, pero lo que más llama la atención es lo que viene en segundo lugar: en lo que va de 2026, el 46% de las personas que se declararon en quiebra, 3.247 en total, atribuye su situación a un problema de salud. Es un dato que debería hacernos reflexionar, porque Chile tiene un sistema de salud con una cobertura muy amplia en comparación con otros países y, aun así, una enfermedad sigue siendo para más de tres mil familias el punto en que sus deudas se vuelven impagables”, recalca Cristóbal Huneeus, economista, socio y director de Data Science de Unholster.
Muñoz explica que, según su experiencia, hay muy pocas familias que pueden enfrentar enfermedades de alto costo y que muchas veces, cuando en el sistema público las listas de espera no avanzan rápido, optan por lo privado. Pero no es solo eso, agrega: “cuando el cáncer es más complejo, situación que me ha tocado ver directamente con amigos, aunque tengan buena situación económica, se termina optando por un medicamento con menos efectos adversos, y una dosis puede costar $3 millones por cada vez que se interviene en un tratamiento largo”.