Cofundador de AFP Impulsa y pérdidas en Fondo E: “Hay cosas que, aunque estén autorizadas, no se tienen que hacer”
En conversación con The Clinic, el exejecutivo de Principal, Mariano Ugarte, analiza la industria a la que ingresará pronto a competir. "A mí me tocó hacer todo el lobby para el lanzamiento de los fondos generacionales en México. Ahí vimos cómo Chile se estaba comenzando a quedar atrás en desarrollo e innovación", dice. También percibe que al sector en Chile le falta "tejido social” y recuerda que en México existe un comité supervisor de fondos previsionales compuesto por autoridades y sociedad civil. Apunta a que acá hay "desconexión entre la visión de fábrica de inversiones que tienen las AFP, con lo que las personas entienden y se les comunica".
Por Sofía Pelfort 15 de Noviembre de 2026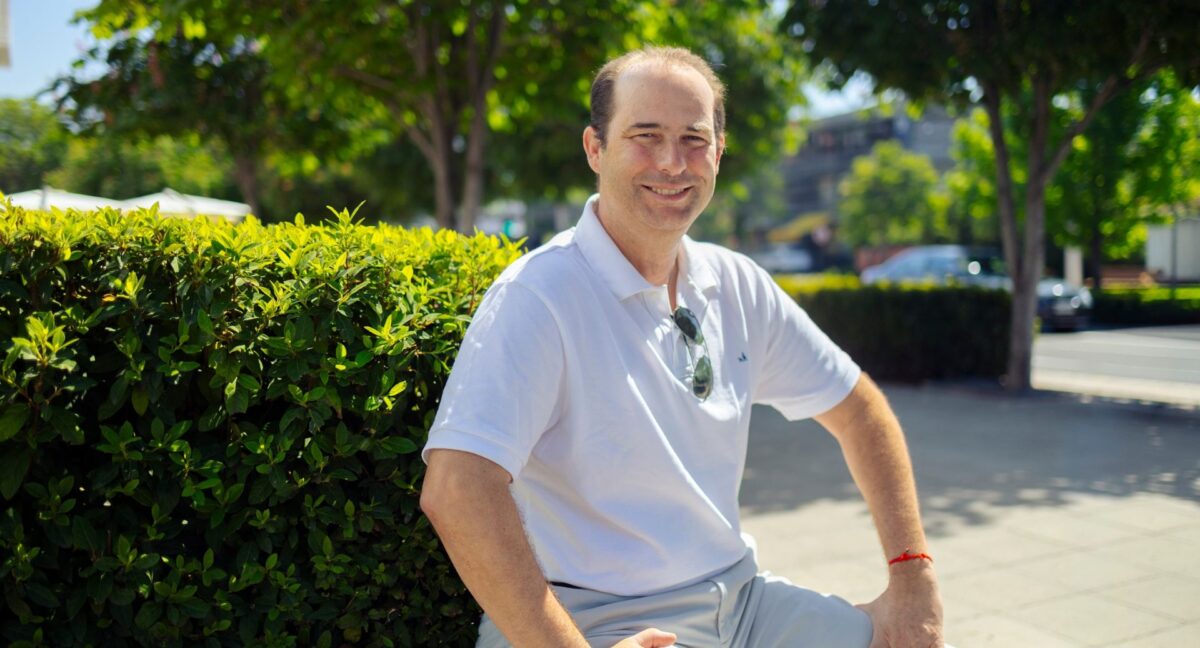
Compartir
“Las condiciones están dadas para hacer un cambio profundo en la industria”. Así explica Mariano Ugarte parte de la motivación, que junto a su socio Cristián Edwards, los llevó a emprender con un proyecto de AFP. Ambos son exejecutivos del grupo financiero Principal –actual matriz de Cuprum– y cuentan con un largo conocimiento de la industria. Y no solo en Chile.
Ugarte trabajó por 18 años en Principal. Durante sus casi dos décadas estuvo en diferentes cargos vinculados a la administración de activos: fue director general de la Administradora de Fondos para el Retiro (Afores) de la compañía en México justo cuando la industria se preparaba para transitar desde los multifondos a los fondos generacionales en 2019, proceso que lideró. Edwards también acumula un largo recorrido en la misma firma en Chile, en donde por 17 años se desempeñó como gerente legal corporativo.
La idea de crear una AFP se viene gestando desde que apareció la reforma previsional. Tras salir de Principal, y con los cambios en esta industria en marcha, Ugarte y Edwards sacaron los cálculos y decidieron materializar el proyecto. Meses después de tomada la decisión, sumaron a Christian Johow y Carlos Ossandón, quienes aportaron el capital semilla; se asociaron con Acid Labs, cuyo fundador, Gerd Findel, se incorporó como socio. Desde entonces, han trabajado en reunir las distintas piezas del negocio para estar en condiciones de operar una vez que se adjudique la licitación. Esperan ingresar la propuesta de solicitud provisoria a mediados de diciembre.
AFP Impulsa es el nombre del proyecto que trabajan los ex Principal, que tras dejar la compañía crearon Launchpad Capital, una pequeña administradora de activos enfocada en el levantamiento de fondos de inversión. Sin embargo, al aparecer la oportunidad de participar en la industria previsional, reorientaron sus esfuerzos hacia esta iniciativa. De ahí surgió el nombre, vinculado a la idea de una plataforma de despegue. “Estamos hablando de impulsar un proceso de pensiones de ahorro de los clientes. No nos referimos solo a la rentabilidad, porque este negocio no es sólo inversión”, explica en conversación conThe Clinic.
Los temas que abarca Ugarte no se limitan al nuevo proyecto. Con su experiencia, hace un diagnóstico a la industria en Chile y señala que se había quedado atrás en comparación a países como México. También habla de lo ocurrido recientemente con la pérdida de valorización de US$7.700 millones en los fondos más conservadores durante el período enero-septiembre de este año.
“Chile estaba comenzando a quedar atrás”
—¿Por qué decidieron crear una AFP?
—Es una industria que lleva mucho tiempo requiriendo un overhaul. Las condiciones de la reforma están dadas para hacer un cambio profundo en la industria, que será beneficioso para los afiliados. Me entusiasma mucho poder entrar a un negocio que conozco profundamente.
—¿Cuáles son las condiciones para ofrecer algo mejor?
—La reforma previsional está muy bien lograda. En primer lugar, da la posibilidad de disminuir muy fuertemente las barreras de ingreso a la industria. Antes el encaje del 1% era una barrera muy grande, porque si se quería entrar había que encajar 1% de los activos que se administraban. Era mucha plata. La segunda barrera era que si se empezaba con una AFP de cero, se podía demorar un montón de tiempo en acumular la cantidad de clientes que diera la escala para poder operar de forma rentable. Eso también se resuelve con la licitación de stock.
—¿Cómo influye la experiencia trabajando en una administradora en México al momento de querer emprender con una AFP en Chile?
—Cuando vi que se iban a implementar los fondos generacionales y escuchaba que iba a costar mucho y que la industria pensaba que iba a ser muy difícil, recordaba que cuando lo implementamos en México, lo hicimos en seis meses. No es fácil, pero tampoco es una cosa terriblemente compleja para no hacerla. Esa experiencia a uno le sirve. Creo que somos el único grupo que está tratando de ingresar acá y que tiene verdadera experiencia en negocios tradicionales.
—México implementó el sistema de fondos generacionales en 2019 ¿Chile se estaba quedando atrás?
—Chile obviamente fue un impulsor del modelo, creó algo extraordinario que resuelve los problemas fiscales y se adelantó muchos años a una realidad que iba a llegar. Dicho esto, desde su creación, la industria fue un poco inflexible a buscar cambios, innovaciones, adaptaciones. Me correspondió hacer todo el lobby para el lanzamiento de los fondos generacionales en México, y ahí vimos cómo Chile se estaba comenzando a quedar atrás en desarrollo e innovación.
En México tomaron la delantera en innovar, aumentar el ahorro obligatorio, cambiar los fondos. Esto también se ve en temas de inversión, de comunicación, en temas de “tejido social”. Allá las Afores son supervisadas por un comité que incluye a los reguladores, Hacienda, sindicatos, etc. Esos acercamientos que se han logrado para tratar de que esto sea parte de todos los mexicanos, acá no se ha logrado de la misma forma.
“Entraríamos a la licitación en agosto”
—¿Entrarán a la licitación de stock del 10% de los afiliados?
—Definitivamente sí. Nosotros planeamos ingresar la propuesta de la solicitud provisoria a mediados de diciembre de este año, y esperamos que ya esté aprobada, ojalá para abril del próximo año; estando aprobada en abril, entraríamos a la licitación en agosto. De todas maneras vamos a participar.
—¿Qué les pareció el nuevo régimen de inversión?
—Es un aporte extraordinario. Desde el punto de vista de inversiones, al no permitir los traspasos de fondos reduce la cantidad de liquidez que se debe tener y los hace más eficientes. Se elimina buena parte de la mala asesoría que recibían muchos afiliados solo para traspasarse de fondos. Alguien va a decir que el régimen de inversión no es perfecto, pero nunca nada lo es. Siempre digo: el cambio hay que darlo en pasos sucesivos y no en un salto. Este es un gran paso.
“Si una AFP hace algo, no justifica que el resto la tenga que seguir”
—Se debate actualmente cuál debería ser la prioridad de las AFP, si es la rentabilidad o resguardar los ahorros de los afiliados…
—Es que no existe una sin la otra.
—Este debate se da en medio de las fuertes caídas del Fondo E ¿Qué lectura tiene de este caso?
—Parte del problema fue precisamente esa desconexión que hay entre la visión un poco más de fábrica de inversiones que tienen las AFP con lo que las personas entienden y se les comunica. No creo que haya dolo en esto, pero sí una desconexión.
—¿Considera que se tomó más riesgo del que se debería haber asumido?
—Se podía asumir el riesgo, si uno mira la regulación todo estaba permitido. Pero hay cosas que, aunque estén autorizadas, no se tienen que hacer. El límite no puede ser el reglamento, el límite es la promesa que se le hace a los afiliados y lo que ellos están buscando. Lo correcto es ir en línea con la responsabilidad fiduciaria con las personas. Falta esa visión de pensar en lo que están buscando los usuarios del sistema.
—¿Desaparece el denominado efecto manada con la nueva normativa?
—Sí, porque el efecto manada es una práctica que se da cuando el benchmark de comparación era otras administradoras. Con el nuevo régimen de inversión ya no será así. Ahora hay límites creados por el regulador, y en base a eso, se hará una comparación de desempeño. De todas formas, si una AFP hace algo, no justifica que el resto la tenga que seguir, porque una sola AFP no puede mover el promedio de rentabilidad de la industria. Si alguien hace algo que no concuerda con mi visión sobre cómo se debe manejar la plata de los clientes, no necesariamente hay que seguirlo. También existe la responsabilidad de sentarse con el regulador y transmitirle que eso no está bien o que no se ajusta al foco que tiene el fondo.
“La industria está desarrollando muchas actividades que no son valiosas”
—¿Cómo van a enfrentarse al daño reputacional que ya tienen las AFP?
—Todos los temas reputacionales se enfrentan cambiando las cosas, siendo flexible y escuchando a la gente. Hay que hacer las cosas bien. Creo que estamos pensando en un buen modelo de negocios.
—¿Y de qué se trata el modelo de negocios que están pensando? ¿Por qué debería ser diferente?
—Primero hay que decidir en qué estar y en qué no estar. Una de las cosas que hemos identificado en cómo funciona la industria es que está desarrollando muchas actividades que no creemos sean valiosas. Desarrollar tantas cosas obliga a cobrar más y no son tan prioritarias para los afiliados. Nos estamos enfocando en ser eficientes, en que se reduzcan los costos para los afiliados, lo que no implica que lo vayamos a hacer peor. Vamos a lograr un buen manejo de inversiones, del servicio, de la relación con los clientes muchísimo más eficiente y barato, pero mejor.
—¿Cuáles son esas cosas que desarrolla la industria y no son valiosas?
—Son distintas cosas, pero yo diría que el esfuerzo comercial es tremendamente ineficiente. Por ejemplo, los gastos comerciales incluyen todo lo que es la contratación, remuneración, bonos por traspasar clientes. El esfuerzo comercial no hace crecer la industria, termina siendo muy caro y representa una parte muy importante de los ingresos de las AFP.
—¿Entonces, considera que la industria actual es ineficiente?
—Creo que lo es. Parte de la idea de la reforma es justamente impulsar los cambios que hagan la industria más eficiente y aún más competitiva.